


インサイダー取引の落とし穴に気を付けよう!会社員でも関与し得る具体的事例を弁護士が解説
違法行為である「インサイダー取引」は、経営者や証券会社の従業員などに限らず、一般的な会社員でも行ってしまうケースがあります。金融商品取引法のルールや、会社員でも陥りがちな違反事例を正しく把握して、インサイダー取引に関与しないように十分注意しましょう。
本記事では金融商品取引法のルールを踏まえつつ、会社員が摘発されたインサイダー取引の事例や、違反をしないために会社員が注意すべきポイントなどを解説します。
金融商品取引法で禁止されている「インサイダー取引」とは
「インサイダー取引」とは、会社の株価に影響を及ぼし得る情報を知った人が、その情報がまだ公表されていない段階で株式の売買等を行うことを指します。
インサイダー取引は、一般の市場参加者に対して有利な地位にあることを悪用し、抜け駆け的に利益を得る行為です。市場の公正性に対する一般投資家の信頼を確保するため、金融商品取引法によってインサイダー取引が厳格に禁止されています。
また、他人に利益を得させ、または損失の発生を回避させる目的をもって、インサイダー取引規制の対象となっている情報を他人に伝達することや、上場株式の売買等を勧めることも禁止されています(=情報伝達規制)。
インサイダー取引や情報伝達規制違反は、いずれも刑事罰や課徴金納付命令の対象となります。
会社員が摘発されたインサイダー取引事例
会社員がインサイダー取引規制に違反し、証券取引等監視委員会に摘発されて課徴金の納付を命じられた事例を2つ紹介します。
別の従業員から聞いた契約交渉の情報を基にインサイダー取引をした事例
A社とB社は、株式引受契約等の契約交渉をしていました。B社の日本法人の従業員であるCは、その契約交渉を担当していました。*1
Cは契約交渉の過程で、A社の業務執行決定機関が、同社の株式を引き受ける者の募集を行うことについて決定した旨の重要事実を知りました。Cはその重要事実を、B社の韓国法人に勤務する従業員のXに対して伝達しました。
Xは、Cから聞いた重要事実を基に、その重要事実が公表される前の段階で、A社株式1万6600株(買付価額1108万6300円)をインターネット注文で購入しました。
重要事実が公表された後、XはA社株式1万6600株をすべて売却して利益を得ました。
XはA社株式の購入に当たり、日本でも韓国でもない第三国で開設した、親族名義の証券口座を利用していました。
しかし、証券取引等監視委員会が追跡・調査・分析を行った結果、Xのインサイダー取引は摘発されるに至りました。Xに対しては、1464万円の課徴金の納付が命じられました。
契約交渉の情報を、利益を得させる目的で知人に伝達した事例
D社とE社は、D社とF社(=E社の子会社)が合併する取引について契約交渉を行っていました。E社の従業員であるY1は、その契約交渉を担当していました。*2
Y1は契約交渉の過程で、D社の業務執行決定機関が合併を行うことについての決定をした旨の重要事実を知りました。Y1はその重要事実を、知人であるY2に対し、Y2に利益を得させる目的をもって伝達しました。
Y2は、Y1から聞いた重要事実を基に、その重要事実が公表される前の段階で、自己名義の証券口座でD社株式1万2900株(買付価額175万7800円)を購入しました。
さらにY2は、その重要事実が公表される前の段階で、知人名義の証券口座でもD社株式2万6820株(買付価額348万9610円)を購入しました。
重要事実が公表された後、Y2は購入したD社株式の一部を売却して利益を得ました。
証券取引等監視委員会は、Y1を情報伝達規制違反、Y2をインサイダー取引によって摘発しました。Y1には456万円、Y2には912万円の課徴金の納付がそれぞれ命じられました。
会社員がインサイダー取引で摘発されないために注意すべきこと
会社員がインサイダー取引に関与しないようにするためには、特に次のポイントに十分注意してください。
- インサイダー取引規制の対象となる情報の種類を理解する
- 自社株式や取引先の株式の安易な売買は避ける
- 家族や友人に業務上の情報を漏らさない
インサイダー取引規制の対象となる情報の種類を理解する
インサイダー取引規制の対象とされているのは、次に挙げる情報です。
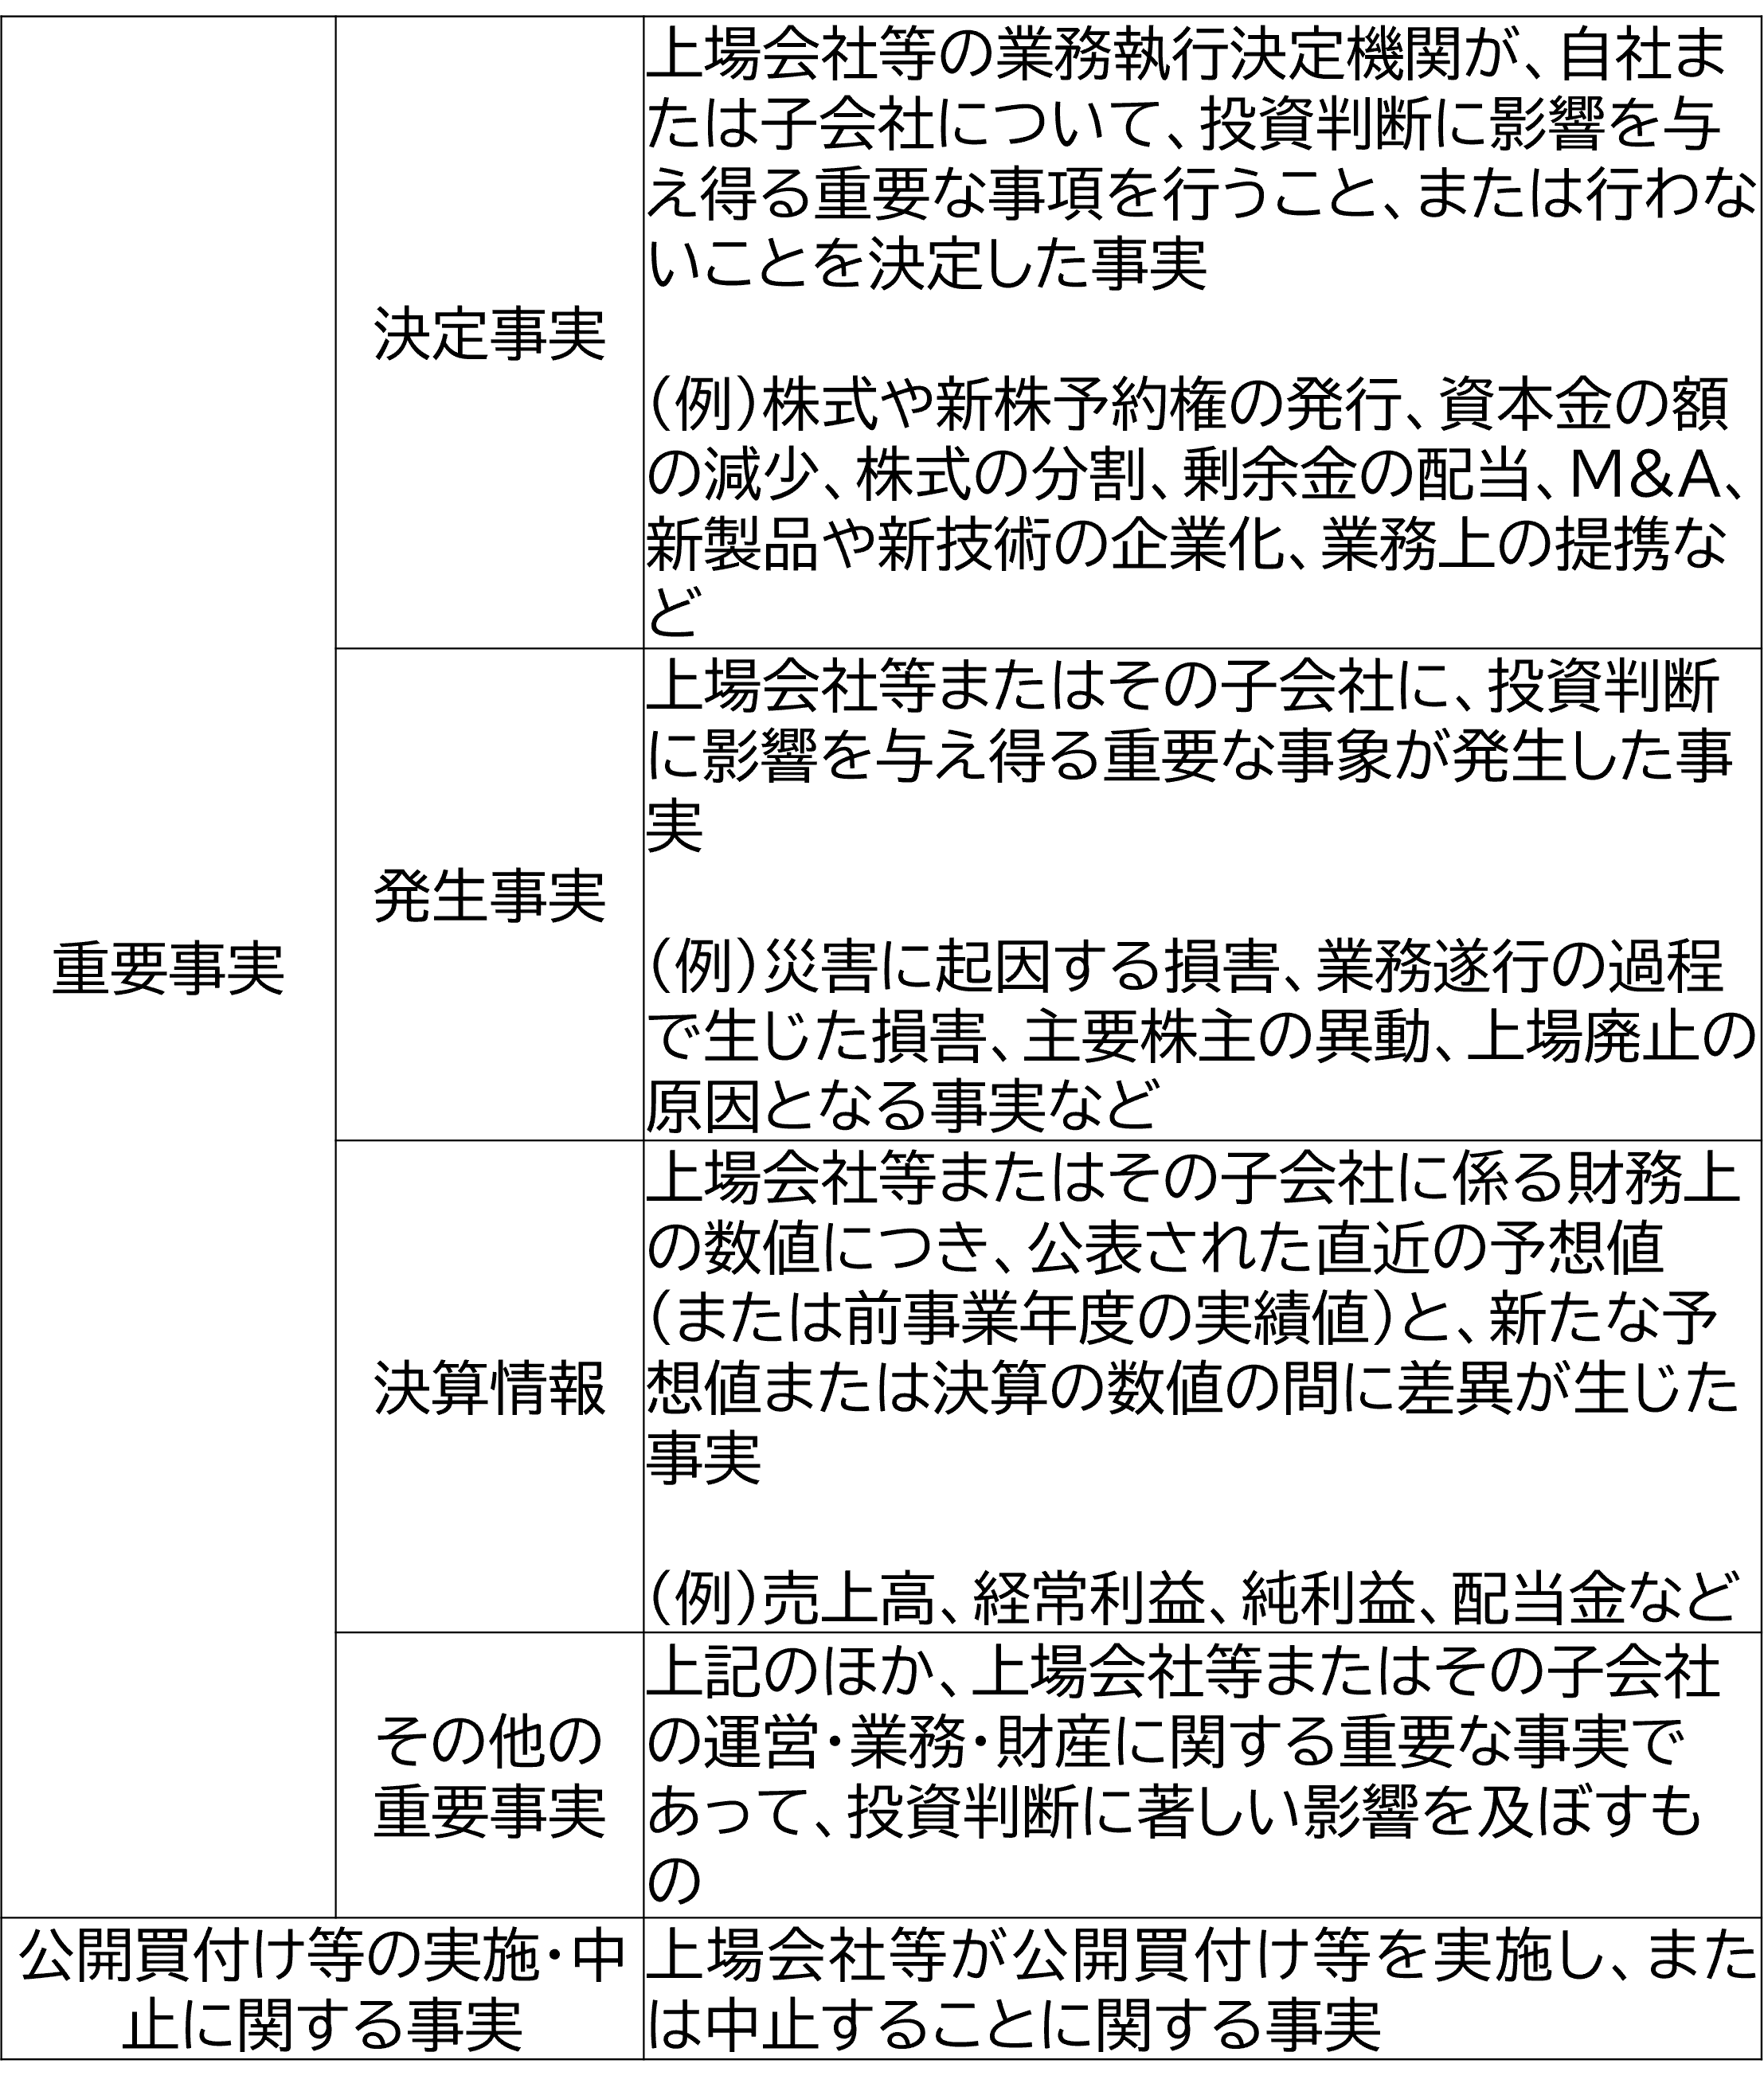
インサイダー取引に関与しないようにするため、どのような情報が規制の対象になっているのかを把握しておきましょう。
自社株式や取引先の株式の安易な売買は避ける
自社株式や取引先の株式の売買は、インサイダー取引規制に抵触するリスクの高い行為です。特に自社株式の売買は、社内規程でも制限されているケースがよく見られます。できる限り売買を控えることが望ましいでしょう。
どうしても自社株式や取引先の株式を売買する必要がある場合は、金融商品取引法や社内規程に違反しないかどうかを慎重に検討してください。
家族や友人に業務上の情報を漏らさない
家族や友人に利益を得させる目的、または損失の発生を回避させる目的をもって、インサイダー取引規制の対象となる情報を伝達することは違法です。
また、情報そのものを伝えなくても、その情報に基づいて上場株式等の売買等を勧めることも違法となります。
仮に利益を得させる目的や損失の発生を回避させる目的がなくても、伝えた情報を相手が利用して上場株式等を売買すれば、相手がインサイダー取引の責任を問われ得るので要注意です。
これらの違反を避けるには、家族や友人が相手であっても、業務上の情報を漏らさないように注意してください。
まとめ
インサイダー取引は、会社員にとっても決して無関係ではありません。どのような行為が禁止されているのかを正しく理解し、違反を犯さないように十分注意したうえで投資に取り組んでください。
本コラム執筆時点における情報に基づいて作成しておりますので、最新情報との乖離にご注意ください。
出典
*1 証券取引等監視委員会事務局 「令和6年度 金融商品取引法における課徴金事例集~不公正取引編~ 事例2(p44)」
*2 証券取引等監視委員会事務局 「令和6年度 金融商品取引法における課徴金事例集~不公正取引編~ 事例3(p46)」

