


マイカーローンの金利はどれくらいが相場?審査では何を基準にしてるの?
誰もが憧れる、あるいは生活の足として欠かせないマイカー。
新車であれ中古であれ、余程安くない限り、マイカーローンを利用する人も多いのではないでしょうか。
ところでこのマイカーローン、金利はどう計算されているのでしょうか。どのような審査が行われているのでしょうか。
実はマイカーローンには大きく分けて3種類あり、それぞれに金利や審査方法が異なります。
ではどんな種類のマイカーローンがあるのか、金利や審査基準はどうなっているのか、それぞれの特徴や選ぶ際の注意点を見ていきましょう。
マイカーローンの種類
先述のように、マイカーローンには貸し手によって3つの種類があります。*1
1)銀行などの金融機関が提供するマイカーローン
銀行をはじめ、JAや信用金庫などの金融機関から借入できる自動車ローンです。車の購入費以外に修理費や車検、カーナビなどの関連商品にも使え、資金使途は広くなります。
また銀行によっては、住宅ローンの取引やキャンペーンなどで金利が優遇されることもあります。
金利の目安は年1~4%程度とされています。車の名義が購入者にある、というメリットもあります。
しかし一般に審査が厳しく、審査期間は長くなる傾向にあります。
2)ディーラーローン
ディーラーローンとは、自動車販売店(ディーラー)と信販会社が連携しているローンで基本的には新車が対象になっています。自動車を購入したその場で、土日でも同時に契約できる便利さがあります。
ただ、車の名義は、ローン完済まではディーラーもしくは信販会社になっているという特徴があります。
そして、ディーラーローンには2つの返済方法があります。
ひとつは購入費用の全額を借り入れる「フルローン」です。購入代金を分割して返済していきます。
もうひとつは「残価設定ローン」です。残価設定型クレジット(残クレ)とも呼ばれます。これは数年後に車を下取りしてもらうことを前提に、推定下取り価格を差し引いてローンを組むもので、返済額は安くなります。
審査は比較的早く、返済額は安く抑えられますが、金利は金融機関のマイカーローンに比べ高め(4~8%)に設定されているほか、マイカーローンは最長10年まで組める場合が多いのに対し、ディーラーローンは5年〜8年程度が多いなど、返済期間が短く設定されているようです。
3)中古車販売店の自社ローン
こちらは中古車販売店が独自に扱うローンです。銀行やディーラーのローンより審査基準は低い傾向にあります。しかしマイカーローンやディーラーローンより返済額が割高になる傾向があるほか、支払回数も2〜3年程度に設定されるため、月々の負担が大きくなりやすいという特徴があります。
ここまでの話をまとめると、下のようになります。*2
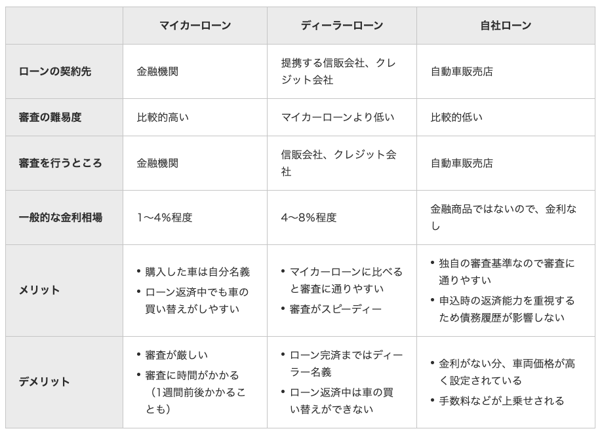
ローンの種類によっては、車両の名義変更や買い替えのしやすさが異なる点にも注意が必要です。
変動金利と固定金利
そして金融機関のマイカーローン、ディーラーローンには金利が存在しますが、金利には2種類があります。*3
固定金利と変動金利です。
固定金利型
固定金利型のローンは、返済期間中ずっと利率が変わらないタイプのローンです。金利は変動金利より一般に高く設定されますが、景気変動や経済動向で金利が左右されないというメリットがあります。
金利低下局面でも高い金利で返済を続けなければいけないというデメリットはありますが、返済計画は立てやすいことでしょう。
変動金利型
こちらは市場金利の変動に応じて利率が変化する仕組みです。一般的には固定金利より利率が低めに設定される傾向にあります。
利率は情勢により変化するため、最終返済額は確定しませんが、低金利が続けば最終的な返済額は固定金利型よりも安くなるという特徴があります。
金利が将来どうなるかは読めませんので、ある程度余裕を持った返済計画を立てる必要があります。
なお近年は変動金利型が主流になっており、固定金利型を廃止する銀行も出ています。
具体的な審査項目は?
さてローンを組むには金融機関の審査が行われるわけですが、一般的にどのようなところをチェックしているのでしょうか。紹介していきましょう。*4
属性情報
まずは、申込者や勤務先に関する情報です。具体的には以下の項目があります。
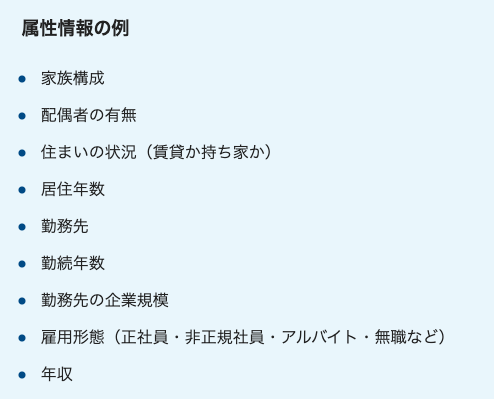
出典)JCBカード 「マイカーローンの仕組みをわかりやすく解説!審査・金利・利用するまでの流れとは」
借り入れ残高が増えても生活に支障がでない十分な与信があるか、将来的にその状況が続く見込みがあるか、といった項目を中心に属性をチェックされます。
信用情報
加えて、ローンやクレジットカードなどの過去の借り入れで、約定通りに返済が履行されているのかについても審査が行われます。
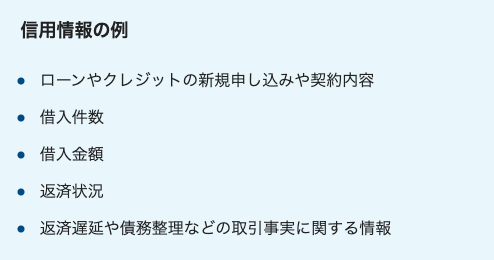
出典)JCBカード 「マイカーローンの仕組みをわかりやすく解説!審査・金利・利用するまでの流れとは」
他の金融機関で借りたお金の返済が滞っている、あるいは多額の借り入れ残高がある、となると、返済能力に疑問がつくとなってしまうでしょう。
マイカーローンの審査に影響する可能性がある要因は?
上記のような項目をチェックされますので、マイカーローンの審査に影響する可能性がある要因としては、以下のようなものが考えられるでしょう。
(1)収入が不安定
正社員でなければ審査に通らないというわけではありませんが、収入の安定的な継続性は特に重要です。
この点に疑問符がつくと、審査が通らない可能性が高くなるでしょう。
(2)多額の借入がある
収入や資産状況に比べて、借入件数や借入残高が過大である場合、返済能力を超えると判断される可能性があります。
このような場合でもやはり、審査が通らないこともあるでしょう。
(3)過去に支払いや返済を延滞したことがある
クレジットカードやローンの返済で遅延した記録がある場合、審査に影響することがあります。
こうした情報は信用情報機関に「異動情報」として登録され、完済しても一定期間残りますから、その記録がなくなるまではローンを組むことが難しくなるでしょう。
余裕をもった借り入れを
マイカーローンには様々な選択肢があります。そしていずれの手段を選択するにしても、余裕を持った借り入れを心がける必要があります。
無理なマイカーローンを組んでしまうと、現在のように物価が急激に上がり、また金利上昇局面になると、家計負担も急増します。
また急な疾病などのため医療費負担が生じたり、収入が下がったりすると、生活そのものが成り立たなくなることもあるでしょう。
マイカーローンは一度借り入れると、返済までの期間、固定費として家計の負担になり続けます。
現実的なシミュレーションを十分に済ませてから、利用するようにしましょう。
本コラム執筆時点における情報に基づいて作成しておりますので、最新情報との乖離にご注意ください。
本コラムの内容は、特定の金融商品やサービスを推奨あるいは勧誘を目的とするものではありません。
最終的な投資判断、金融商品のご選択に際しては、お客さまご自身の判断でお取り組みをお願いいたします。
出典
*1 三菱UFJ銀行 「ディーラーローンとは?銀行のマイカーローン(自動車ローン)との違いやメリットについて解説!」
*2 三菱UFJ銀行 「マイカーローン(自動車ローン)の審査のポイント基準とは?申し込みから借入までの手順について解説!」
*3 三菱UFJ銀行 「金利が低いマイカーローン(自動車ローン)の選び方とは?借り換えは可能?ローンを選ぶポイントを解説します」
*4 JCBカード 「マイカーローンの仕組みをわかりやすく解説!審査・金利・利用するまでの流れとは」

