


各国で進む「米ドル離れ」 その背景は?米ドルの信認は揺らいでいる?
「ドル離れ」という言葉を耳にしたことがあるでしょうか。
米ドルは現在、世界の基軸通貨としての役割を担っています。基軸通貨とは、国際的な貿易や金融取引、各国の外貨準備などで中心的に使われる通貨のことです。
米ドルは、その流通量の多さや米国経済・金融市場への信頼を背景に、長年にわたり国際通貨の中心的な地位を維持してきました。
しかし最近、世界各国の中央銀行では外貨準備に占める米ドルの比率が低下する一方、金(ゴールド)の保有を増やす動きが広がっています。こうした動きの背景には、地政学リスクの高まりや経済の多極化、各国の外貨準備の分散化などがあります。
ただし、ドルの比率が低下しているからといって、直ちに基軸通貨としての地位が揺らいでいると結論づけることはできません。
本記事では、基軸通貨の役割、「米ドル離れ」が進む理由、金(ゴールド)との関係、米ドルの信認は本当に低下しているのかについて、最新の動向を踏まえながらわかりやすく解説します。
基軸通貨とは
まず、基軸通貨に関する基礎を押さえていきましょう。
基軸通貨の条件と米ドル
国際的な取引で中心的な役割を果たす通貨を「基軸通貨」といいます。現在、その役割を担っているのが米ドルです。*1
世界の貿易や金融取引ではドル建ての決済が多く、各国の中央銀行が保有する外貨準備でもドルが最も大きな割合を占めています。
では、なぜ米ドルが基軸通貨になっているのでしょうか。
基軸通貨になるために重要なのは、「信頼性」と「利便性」です。つまり、その通貨の価値や金利が急激に変動しにくく、世界中の人が安心して使えること、そして必要なときにいつでも売買できる十分な取引量があることがポイントです。
その条件を満たすには、いくつかの要素が必要です。
1つ目は、その国の経済規模が大きく、金融市場が発達していることです。多くの企業や投資家が参加する大きな市場があるほど、通貨は使いやすくなります。
2つ目は、金融システムへの信頼性です。金融機関が健全に運営され、為替や金利が透明な仕組みの中で決まることが重要です。また、政府から一定の独立性を持つ中央銀行や金融監督機関が、市場の安定を支えていることも欠かせません。
3つ目は、この体制を誰からも侵略されないで守り通し、その経済・金融システムを維持できるだけの国際的な影響力や安全保障上の力があることです。
こうした条件を総合的に満たしている国は、現在では米国が最も有力であり、そのため米ドルが基軸通貨として使われているのです。
図1をみると、金融取引における米ドルの圧倒的な存在感が窺えます。 *2-1
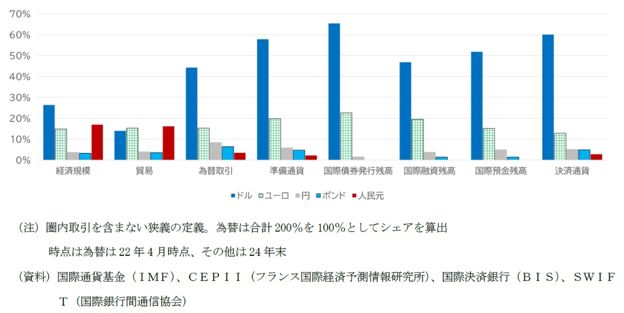
図1 世界経済・貿易に占める各国・地域の地位と国際通貨としての利用
出典)ニッセイ基礎研究所 「ドル離れとユーロ-地位向上を阻む内圧と外圧-」
基軸通貨があることのメリット
基軸通貨が存在することは、他の通貨をもつ国にとってもメリットがあります。*1
例えばA・B・C・Dの4つの国が、それぞれ別の通貨を使って貿易しているとします。すべての国が直接通貨を交換する場合、「AとB」「AとC」「AとD」「BとC」「BとD」「CとD」という6種類の交換が必要になります(図1の左図)。
一方、Aの通貨を基軸通貨にすると、各国はいったんAの通貨に交換してから取引できます。その結果、「AとB」「AとC」「AとD」の3種類の交換だけで済み、各々の交換量は3倍になります。(図1の右図)。
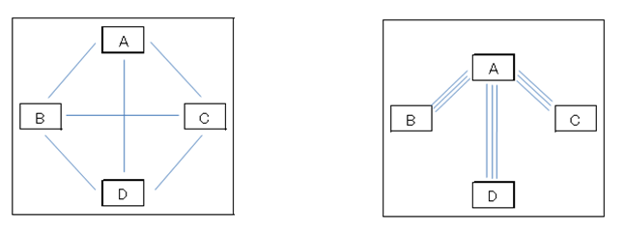
図2 基軸通貨のメリット
出典)公益財団法人 国際通貨研究所 「基軸通貨」
このように、取引が集中すれば、それぞれの市場の規模は大きくなり、必要なときに売買しやすくなります。これを「流動性が高まる」といいます。そうなれば、全員がこの経済メリットを享受することができます。
このように、基軸通貨は特定の国が一方的に決めるものではありません。世界中の市場参加者が「信頼できる」「使いやすい」と判断した通貨が、自然とその地位を占めるようになるのです。
「米ドル離れ」が進む理由
図1からもわかるように、世界各国の中央銀行が保有する外貨準備では、現在も米ドルが最大の割合を占めています。
しかし、新興国を中心に、貿易決済や外貨準備を米ドルだけに依存せず、金(ゴールド)などに分散しようとする動きも広がっています。*3
こうした「米ドル離れ」の背景には、主に地政学的なリスクと金の重要性の高まりがあります。
地政学的なリスク
2022年に始まったウクライナ危機は、国際通貨体制にも大きな影響を与えました。*4
米国や欧州諸国はロシアに対して厳しい経済制裁を実施し、ロシア中央銀行が保有する外貨準備の約半分を凍結したほか、一部のロシア銀行を国際決済ネットワークSWIFTから排除しました。さらに2024年には、凍結したロシア資産から生じた利子収入の一部がウクライナ支援に充てられています。
こうした措置は、ドルやユーロを保有していても、政治的な対立が生じれば資産が凍結される可能性があることを世界に強く印象づけました。
そのため、米国や欧州と距離を置く国々を中心に、外貨準備や貿易決済をドルやユーロだけに依存せず、人民元や金などへ分散させようとする動きが広がったと考えられています。
このように、ウクライナ危機を契機とした地政学的リスクの高まりは、各国の外貨準備や国際決済のあり方を見直す動きを促し、「ドル離れ」が注目される一因となりました。
金との関係
上述のように、地政学的リスクの高まりは、各国の外貨準備の運用に変化をもたらしています。*3
中央銀行の政策などを調査・研究するシンクタンクであるOMFIF(公的通貨金融機関フォーラム)が公表した「外貨準備管理のレジリエンスの再定義(Redefining Resilience in Reserve Management)」では、ドルに次ぐ準備資産として金(ゴールド)の重要性が高まっていることが示されました。ドルやユーロなど特定の国が発行する通貨だけに依存するリスクを避けるため、政治的な影響を受けにくい金の保有を増やす動きが広がっているとみられています。
金は、特定の国や政府が発行するものではありません。したがって、発行国の信用リスクがなく、経済制裁によって価値が直接失われにくいという特徴があります。
金は「独立性の象徴」として評価されており、先進国・新興国を問わず、ほぼすべての中央銀行が保有比率を引き上げる方針を示しています。
ちなみに、中央銀行による金の保有量は、2008年のリーマン・ショック以降、一貫して増加傾向にあります。
ロシア中央銀行も2024年11月、主要7か国(G7)が、凍結したロシア資産の活用を進めていることを受け、新興国の中央銀行が外貨準備の分散を目的として金の購入を進めているとの見方を示しました。
米ドルの信認は本当に低下しているのか
米ドルの信認が低下しているかどうかについては、専門家の間でも見方が分かれています。
米国の政策や地政学的リスクからドルへの懸念は強まっていますが、基軸通貨としての条件を総合的にみると、依然として米ドルが圧倒的な優位にあるためです。
上述のように、ある国の通貨が基軸通貨となるためにはさまざまな条件があります。*5
そうした条件に照らすと、米国には不安材料があります。
政権による中央銀行への圧力や政策の予測しにくさは、米連邦準備制度理事会(FRB)の独立性や米国の制度に対する信頼を損ないかねません。関税政策や財政赤字の拡大、政府債務の増加も、長期的にはドル資産の信認を低下させる要因となり得ます。さらに、上述のように、ロシアへの金融制裁を契機として、ドルを保有すること自体が政治的なリスクになり得るとの認識も広がりました。
また、経済規模を購買力平価ベースのGDPで比較すると、すでに中国は米国を上回っています。購買力平価とは、同じ商品やサービスが各国で同じ価値になるように計算した為替レートです。この基準を使うと、物価の違いを考慮して各国の購買力を比較できます。*6
購買力平価ベースでは、将来、米国が中国だけでなくインドにも抜かれるとの予測もあります。*5
世界経済に占める新興国の比重が高まれば、ドル以外の通貨が国際取引で使われる余地も大きくなると考えられます。
ただし、購買力平価ベースのGDPが大きいことが、そのまま基軸通貨としての強さにつながるわけではありません。
米国は、経済力や、金融市場の流動性と厚み、軍事的パワーで圧倒的な優位にあります。*2-2
さらに、ドルに代わる国際通貨や代替資産の「受け皿」は十分に存在しません。
したがって、現状を「ドルの信認が急速に崩れている」と表現するのは適切ではないという指摘もあります。*2-3
むしろ、各国がドルへの過度な依存を避けるため、金や他通貨を組み合わせて外貨準備や決済手段を分散し始めている段階とみるのが妥当だという見方です。
今後、世界の政治・経済が米欧を中心とする陣営と、中国やロシアを中心とする陣営に分断されていけば、一部の地域では人民元などの利用がさらに広がる可能性があります。しかし、それはドルに代わる新たな単一の基軸通貨が誕生するというより、用途や地域によって複数の通貨を使い分ける「多極化」が進むという形になると考えられます。
米ドルの信認には確かに揺らぎが生じていますが、経済規模、金融市場の厚み、取引の利便性、軍事・政治力、そして代替通貨の不足を考えれば、基軸通貨としての地位が近い将来に失われる可能性は低いでしょう。
現在起きているのは「ドルの終わり」ではなく、圧倒的な一極集中から緩やかな分散へ向かう変化だと捉えることができるのです。
おわりに
「米ドル離れ」という言葉だけを聞くと、米ドルの時代が終わろうとしているように感じるかもしれません。しかし、実際には各国がドルを放棄しているわけではなく、地政学的リスクや経済の多極化を背景に、現時点では外貨準備や決済手段を分散する動きが広がっていると捉えるのが適切でしょう。
米ドルは依然として世界最大の経済規模や厚みのある金融市場に支えられ、基軸通貨としての優位性を維持しています。
しかし一方で、金(ゴールド)や人民元などの役割が徐々に高まっていることも事実です。
「米ドルが基軸通貨であり続けるか」という二者択一ではなく、世界の通貨体制がどのように多極化していくのかという視点で、今後の変化を注視してみてはいかがでしょうか。
本コラム執筆時点における情報に基づいて作成しておりますので、最新情報との乖離にご注意ください。
出典
*1 公益財団法人 国際通貨研究所 「基軸通貨」
*2 ニッセイ基礎研究所 「ドル離れとユーロ-地位向上を阻む内圧と外圧-」
*3 野村総合研究所 「中央銀行の外貨準備はドル離れと金へのシフトが強まる」(2025年12月2日)
*4 斎藤智美 「ロシアへの制裁と準備通貨の選択」(名城論叢 2025年12月) pp.65-66
*5 野村総合研究所 「木内登英の経済の潮流――「ドルの基軸通貨体制は揺らぐか」」(2026年1月9日)
*6 労働政策研究・研修機構 「<コラム1> 購買力平価」p.46

