


高齢者向けNISAの活用法は?ライフプランを考える上で上手に活用しよう
NISAには「若いうちから長期・積立・分散投資を行う制度」というイメージがありますが、「高齢者には向かない」のでしょうか。
実は、60代以降でも、資産寿命を延ばすという観点では、NISAを有効に活用して退職金を運用することが有益です。
本記事では、高齢者がNISAを利用するメリットや注意点を、退職金運用を例にわかりやすく解説します。
また、高齢者向け制度として検討された「プラチナNISA」の概要や議論の背景にも触れ、高齢者が老後のライフプランを考える上で役立つ、資産形成・資産活用のあり方を考えます。
老後の不安と自己資金
まず、老後の不安と自己資金についてみていきましょう。
生命保険文化センターの「生活保障に関する調査」(2025年度)によると、自分の老後生活に「不安感あり」と回答した人の割合は、83.2%に上っています(図1)。*1
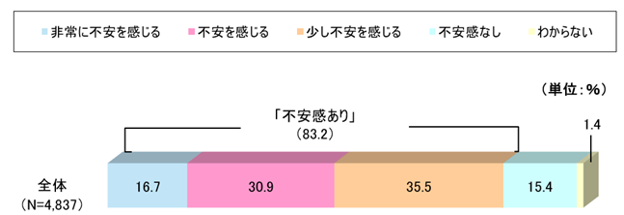
図1 老後の不安に関する回答割合
出典)社団法人 生命保険文化センター 「老後の生活にどれくらい不安を感じている?」
では、その理由は何でしょうか(図2)。
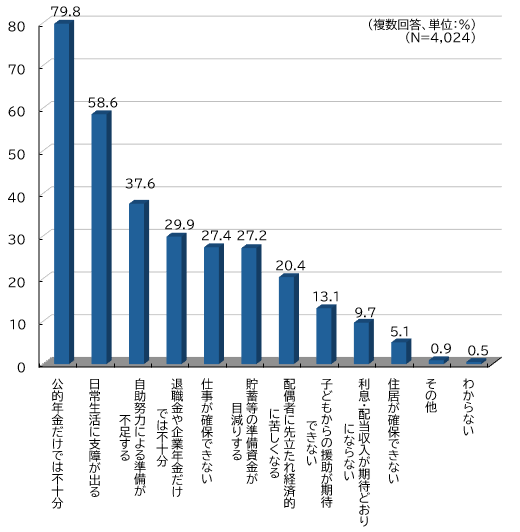
図2 老後が不安な理由
出典)社団法人 生命保険文化センター 「老後の生活にどれくらい不安を感じている?」
もっとも高い割合を占めているのは、「公的年金だけでは不十分」で約8割、「退職金や企業年金だけでは不十分」と回答した人も約3割います。
以上のことから、老後の資金が原因で、老後に不安を抱えている人が多いことがわかります。
NISAが老後の資金運用に適しているわけ
老後の資金を確保するためには、NISAを活用して退職金を運用し、「資産寿命」を延ばすことが有益です。それはなぜでしょうか。
運用益が非課税であることのメリット
通常、株式や投資信託等の運用益には20.315%の税金がかかります。*2
しかし、NISA口座で投資した一定の購入分は、その運用益が非課税になり、しかも非課税期間は無制限です(図3)。
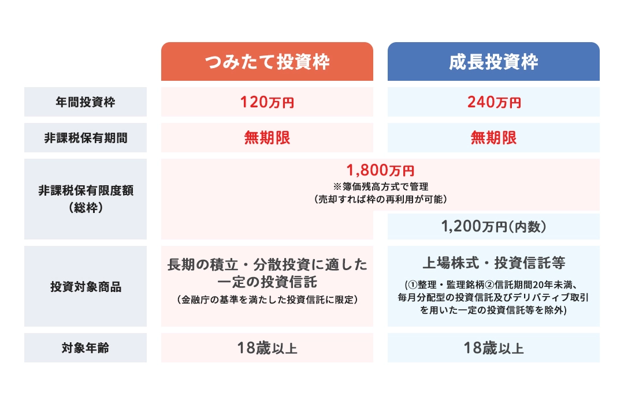
図3 NISAの仕組み
出典)政府広報オンライン 「「NISA」って何?わかりやすく解説」
非課税の効果を実感するために、下の図4をみてみましょう。
この図は、2,000万円の資金を以下のケースに分けて示しています。*3
- 一切資産運用せずに、毎月10万円、年間120万円取り崩した場合
- 年率3%で運用し、運用益に課税される場合
- 年率3%で運用し、運用益が非課税の場合
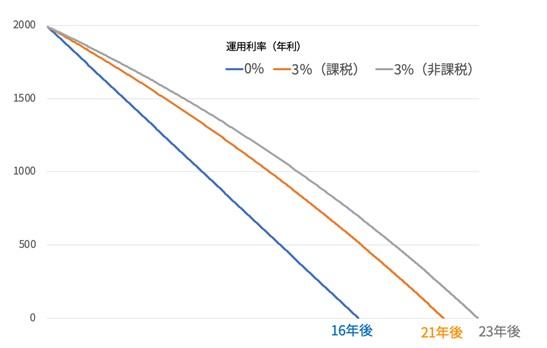
図4 2,000万円の運用方法と資産の維持
出典)三菱UFJモルガン・スタンレー証券 「不安な老後資金どうする?退職金運用のポイント」
退職金を運用せずに取り崩した場合、資産は16年後に底をつきます。
一方、2,000万円を年率3%で運用した場合は、運用益が課税されても、それより5年間長く資産を維持できます。
では、同じように年率3%で運用し、非課税だった場合には、どうなるでしょうか。
その場合、資産をさらに2年間長く維持できるのです。
ただし、NISAの年間投資枠は、つみたて投資枠が120万円、成長投資枠が240万円、あわせて360万円となっています。
また、非課税の限度額は1,800万円であることから、2,000万円をNISAで一括投資することはできません。
しかし、少しずつ長期間、投資することは投資の基本です。
それはなぜかみていきましょう。
長期の積立・分散投資のメリット
NISAのメリットの1つは、長期・積立・分散投資ができることです。
それがなぜ退職金の運用に有益なのか、みていきましょう。
長期投資で資産を育てる
退職金は、老後の生活を長く支えるための大切な資金です。
そのため、短期的な利益を狙うのではなく、長期的に資産を育てることを前提に運用を考えることが重要です。*4
たとえば、長期的な成長が期待できる企業の株式や投資信託に投資し、配当金や分配金を受け取りながら、時間をかけて資産を増やしていく方法があります。
こうした長期運用に適しているのが、NISAのつみたて投資枠です。
つみたて投資枠の対象となるのは、長期・積立・分散投資に適した一定の投資信託に限られています。*2
毎月一定額を積み立てながら長期間保有することで、購入価格を平準化し、価格変動の影響を抑えやすくなります。
そのため、短期的に価格が下落する場面があっても、長期的に資産価格が成長すれば、将来的な資産形成につながる可能性があります。
また、長期間にわたって投資を続けると、複利の効果が大きくなる傾向もあります。
複利効果とは、投資資金を運用して得られた利益がさらに運用されて増えていくことです。
このように、退職金を一括で投資するのではなく、NISAのつみたて投資枠を活用して、毎月少しずつ積み立てていくことは、老後の資金運用の有力な選択肢の1つといえるでしょう。
バランス良く投資する
退職金の大部分を1つの金融商品に投資するのは危険です。大幅な価格の下落があった際に、大きな損失につながるからです。*4
そうした状況を回避するためには、バランス良く投資することが大切です。
NISAには「つみたて投資枠」と「成長投資枠」があり、目的に応じて使い分けることができます。
たとえば、つみたて投資枠では、長期・積立・分散投資に適した投資信託を毎月積み立てながら資産形成を進めることができます。*2
一方、成長投資枠では個別株式などにも投資できるため、配当収入を得たい人や、自分で投資先を選びたい人にも適しています。
退職金を運用する場合、こうした制度を活用することで、税制上のメリットを受けながら、バランスよく、効率的に資産を育てることが期待できます。
プラチナNISAとは
一時、報道されていたプラチナNISAとはどのようなものでしょうか。
また、実際に導入されるのでしょうか。
プラチナNISAの目的
2025年4月23日、資産運用立国推進議員連盟が「資産運用立国2.0に向けた提言」を石破総理(当時)に提出しました。*5
「プラチナNISA」については、その提言書の「【家計の安定的な資産形成】(2)高齢者が安心して長生きできる社会を金融面から支えるための環境整備」に、その創設が提言されています。*6
「プラチナNISA」は、高齢者に限定して、以下の運用を可能とすることを想定したものです。*7
- 運用益などを分配金として毎月払い出す「毎月分配型投資信託」を対象商品に追加する
- 分配型商品へのスイッチング(現在保有する金融商品を売却し、別の金融商品に入れ替えること)を可能とする
「プラチナNISA」が見送られたわけ
しかし、「プラチナNISA」の創設は見送られました。
それはなぜでしょうか。
プラチナNISAの目玉とされた「毎月分配型投資信託」には、以下のような課題があります。
- 手数料が相対的に高い
- 毎月の払い出しによって元本が取り崩されるおそれがある
- 長期の資産形成における複利効果を活かしにくい
そのため、前述したつみたて投資枠の対象商品の条件には「分配頻度が毎月でないこと」と定められており、現行制度でも、「毎月分配型投資信託」の買い入れは認められていません。
一方で、高齢者は、収入を毎月の年金に依存している人が多く、生活費を捻出するために、資産を取り崩すケースも多いという状況があります。
そのため、毎月一定額を受け取ることができる「毎月分配型投資信託」に対するニーズが根強く、それが「プラチナNISA」創設の提言につながったものとみられています。
金融庁は「毎月分配型投資信託」をNISAの対象商品に追加することを検討したものの、運用や販売に高い手数料がかかることを問題視していました。
「プラチナNISA」の創設が見送られたのも、同様の理由によるという指摘があります。
ただし、「プラチナNISA」は、高齢者の「年金の補完的な観点から、運用しながらも取り崩す」というニーズに応えるという重要な視点が盛り込まれています。
高齢者にとってNISAがより活用しやすくなるように、今後も議論を深めていくことを期待するという声もあります。
おわりに
NISAは、若い世代だけの制度ではありません。高齢者にとっても、現預金だけに頼らず、資産寿命を延ばすための選択肢の1つです。
老後の資金は生活を支える大切な財産であるため、退職金を一度に投資するのではなく、生活資金を確保したうえで、長期・積立・分散投資を基本とすることが大切です。
NISAの活用も、自身のライフプランやリスク許容度に合わせて活用することが重要です。
「プラチナNISA」をめぐる議論が示したように、高齢者には「資産を増やす」だけでなく、「運用しながら計画的に使う」という視点も欠かせません。
制度の特徴を正しく理解し、自分に合った資産運用を考えることが、安心した老後につながるのではないでしょうか。
本コラム執筆時点における情報に基づいて作成しておりますので、最新情報との乖離にご注意ください。
本コラムの内容は、特定の金融商品やサービスを推奨あるいは勧誘を目的とするものではありません。
最終的な投資判断、金融商品のご選択に際しては、お客さまご自身の判断でお取り組みをお願いいたします。
出典
*1 社団法人 生命保険文化センター 「老後の生活にどれくらい不安を感じている?」
*2 政府広報オンライン 「「NISA」って何?わかりやすく解説」(2024年9月30日)
*3 三菱UFJ eスマート証券 「老後資金のためのNISA活用法」(2024年3月27日)
*4 三菱UFJモルガン・スタンレー証券 「不安な老後資金どうする?退職金運用のポイント」
*5 一般社団法人 東京国際金融機構 「<政策提言>資産運用立国2.0に向けた提言(総理申し入れ)について」(2025年5月1日)
*6 小林文明公式サイト 「提言全文:資産運用立国2.0に向けた提言」(2025年4月23日)
*7 日本総研 「利用拡大に向けて拡充が進む NISA ― 未成年者の利用解禁へ、今後も制度改善の検討継続を ―」(2026年1月21日 No.2025-059)

