


ドル建て預金の特徴やリスクは?資産運用での活用方法とあわせて詳しく解説
ドル建て預金とは、米ドルで預け入れや運用を行う預金商品のことです。円預金よりも金利が高い傾向にあり、預入時より円安になると為替差益を得られることから注目されています。一方で、円高による為替差損や為替手数料などのリスクもあるため、仕組みや注意点を理解したうえで活用することが重要です。
この記事では、ドル建て預金の特徴やリスク、資産運用での活用方法について解説します。
ドル建て預金とは
まずは、ドル建て預金の基本的な仕組みや円預金との違いを確認しておきましょう。
ドル建て預金の仕組み
ドル建て預金とは、米ドルで預け入れ、米ドルで運用する預金商品のことです。
円預金と同じように、多くの金融機関では主に普通預金と定期預金を取り扱っています。*1
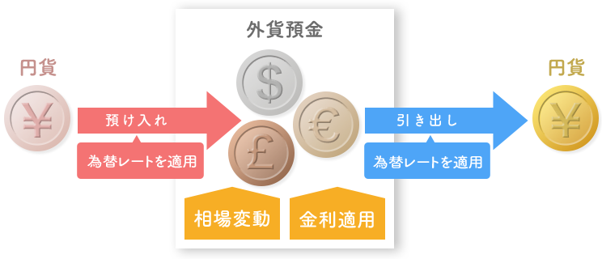
出典)三菱UFJ銀行 「外貨預金のしくみ」
一般的には、手持ちの円を米ドルへ交換して預け入れます。預金期間中は米ドル建てで利息が付き、満期時や解約時には米ドルのまま受け取ることも、円に戻して受け取ることも可能です。*2
円預金との違い
円預金との大きな違いは、「金利水準」と「為替変動の影響」の2つです。
日本は長らく低金利環境が続いてきた一方で、米国は日本より金利水準が高い傾向にあります。そのため、ドル建て預金は円預金よりも比較的高い金利が期待できます。*3
また、円預金は元本が日本円で運用されるため、為替相場の影響を受けません。一方、ドル建て預金は米ドルで運用され、利息も米ドルで支払われるため、米ドル/円の為替レートによって資産価値が変動します。
高い金利が期待できる反面、為替相場の動向によっては元本割れの可能性がある点に注意が必要です。
ドル建て預金には税金がかかる
ドル建て預金の利息は、円預金と同様に源泉分離課税20.315%(国税15.315%、地方税5%)が適用されます。
一般的には、利息を受け取る際に税金が源泉徴収されます。
また、ドル建て預金を円に換金した際に為替差益が発生した場合、雑所得として課税対象となり、原則として確定申告が必要です。
ただし、年収2,000万円以下の給与所得者で、給与所得および退職所得以外の所得と為替差益の合計が年間20万円以下であれば、基本的に確定申告は不要となります。
税金の取り扱いは個人の状況によって異なるため、不明点があれば税務署や税理士などの専門家に確認することが大切です。
ドル建て預金のメリット
ここでは、ドル建て預金の代表的なメリットを紹介します。
円預金より高い金利が期待できる
ドル建て預金の最大の魅力の一つが、高い金利を期待できることです。*1
日本は日銀の利上げや長期金利の上昇を背景に、預金金利も上昇傾向にありますが、依然として低水準です。一方、米国は日本よりも金利水準が高い傾向にあり、ドル建て預金の金利も相対的に高く設定されるケースがあります。
預金という比較的シンプルな商品でありながら、円預金より多くの利息収入を期待できる点は大きなメリットといえるでしょう。
ただし、適用金利は金融機関によって異なるため、事前に確認しておくことが重要です。
円安になると為替差益を得られる
ドル建て預金は、預入時よりも円安になると、為替差益を得られる可能性があります。
たとえば、「1米ドル=100円」のときに1万米ドル(100万円)を預け入れたとします。その後、円安が進んで「1ドル=110円」になると、預け入れた1万米ドルは円換算で110万円になります。このタイミングで円に戻せば、10万円の利益を得ることが可能です(税金、手数料等は考慮外)。
このように、利息収入だけでなく、為替差益が期待できることもドル建て預金のメリットです。
通貨を分散できる
資産をすべて円で保有していると、日本経済や円の価値変動の影響を大きく受けることになります。しかし、異なる値動きをする通貨を組み合わせて保有すれば、特定の通貨に偏るリスクの低減が可能です。
たとえば、円安が進むと、円建て資産の価値が目減りするおそれがあります。資産の一部を米ドルで保有することで、資産全体の安定性を高める効果が期待できます。
投資の世界では、資産や地域、通貨を分散することがリスク管理の基本とされています。*4
ドル建て預金は、通貨分散を実践する手段の一つといえるでしょう。
ドル建て預金のリスク・注意点
ドル建て預金にはメリットがある一方で、円預金にはないリスクも存在します。利用する前に、以下の注意点を理解しておくことが大切です。
円高になると為替差損が発生する
ドル建て預金では、預入時より円安になると為替差益を得られますが、反対に円高が進むと為替差損が発生して元本割れとなるリスクがあります。*1
たとえば、「1米ドル=100円」のときに1万米ドル(100万円)を預け入れた後、円高が進んで「1米ドル=90円」になると、円換算で90万円となります。このタイミングで円に戻せば、10万円の為替差損が発生します。
利息を受け取っていても、為替差損がそれを上回れば元本割れとなる可能性があるため注意が必要です。
為替手数料がかかる
ドル建て預金では、「TTM(仲値)」「TTS」「TTB」という3つの為替レートが用いられます。TTMは為替取引における基準レート、TTSは円を米ドルに交換する際(預入時)のレート、TTBは米ドルを円に交換する際(引出時)のレートです。*5
一般的に、TTSはTTMより高く、TTBはTTMより低く設定されており、この差額が為替手数料に相当します。
そのため、預入時と引出時の両方で手数料がかかります。
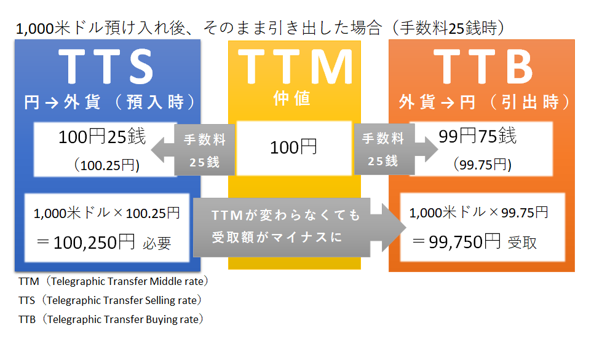
出典)三菱UFJ銀行 「外貨預金をはじめるには?仕組みやメリット、注意点も徹底解説!」
為替差益が出ても、手数料を差し引くと利益が小さくなる可能性もあります。金利や為替相場だけでなく、「為替手数料がいくらかかるか」を確認することも重要です。
預金保険制度の対象外である
預金保険制度(ペイオフ)とは、金融機関が預金等の払い戻しができなくなった場合に、預金者を保護するための制度です。*6
一般的な円預金(普通預金、定期預金)であれば、1金融機関ごとに預金者1人あたり元本1,000万円までとその利息等が保護されます。また、決済用預金(当座預金等)については全額保護されます。
しかし、ドル建て預金をはじめとする外貨預金は、預金保険制度の対象外です。
ドル建て預金を利用する際は、金融機関の信用リスク(財務の健全性)も考慮する必要があります。
ドル建て預金を資産運用に活用する際のポイント
ドル建て預金を資産運用に活用する際は、以下のポイントを意識するとよいでしょう。
一度にまとめて預けず時期を分散する
為替相場の動きを予測することは、専門家でも簡単なことではありません。*2
ドル建て預金のリスクを軽減するには、一度に大きな金額を預け入れるのではなく、複数回に分けて購入するのも一案です。
円を米ドルに交換する時期を分散することで、高値づかみのリスクを抑えやすくなります。
円資産とのバランスを意識する
先述のとおり、通貨を分散させることで資産価値を維持しやすくなる効果が期待できます。そのため、ドル建て預金だけに資産を集中させず、円資産とのバランスを意識することが大切です。*1
生活費や近い将来使う予定のお金は円で保有し、余裕資金の一部をドル建て預金に配分するなど、自分に合った保有割合を検討しましょう。
余裕資金で運用する
ドル建て預金は、為替変動によって円換算額が増減するため、元本割れとなる可能性があります。また、一般的に預金保険制度の対象外であることから、円預金と同じ感覚で利用するのは適切ではありません。
そのため、生活費や近い将来使う予定のある資金ではなく、当面使う予定のない余裕資金で運用することが大切です。
まとめ
ドル建て預金は、円預金より高い金利を期待できるほか、円安時には為替差益を得られる可能性があります。また、資産を米ドルにも分散できる点も魅力です。
一方で、預入時より円高が進むと為替差損が発生することに加えて、「為替手数料がかかる」「預金保険制度の対象外」などのデメリット・リスクもあります。
ドル建て預金を検討する際は、メリットだけでなくリスクも理解したうえで、自分に合っているかを判断しましょう。
本コラム執筆時点における情報に基づいて作成しておりますので、最新情報との乖離にご注意ください。
最終的な投資判断、金融商品のご選択に際しては、お客さまご自身の判断でお取り組みをお願いいたします。
出典
*1 三菱UFJ銀行 「外貨預金とは?メリットや注意点を初心者にもわかりやすく解説!」
*2 マネフィット 「外貨預金のデメリットは?預入や引出しのタイミングやリスクを分散させるコツを紹介」
*3 三菱UFJ銀行 「外貨預金のしくみ」
*4 三菱UFJ銀行 「分散投資とは?3つの方法と長期投資で安定リターンをめざす考え方を解説!」
*5 三菱UFJ銀行 「外貨預金をはじめるには?仕組みやメリット、注意点も徹底解説!」
*6 三菱UFJ銀行 「預金保険制度について」

