


各行で進む預金金利の引き上げ NISAを活用した投資とどちらを優先すべき?
日銀の利上げを受けて、銀行では預金金利の引き上げが進んでいます。利息収入の増加が期待できるため、「預金だけでも十分ではないか」と考える人もいるでしょう。しかし、預金だけで資産を大きく増やすのは難しく、インフレによって資産価値が目減りする可能性もあります。将来に向けた資産形成では、預金とNISAを活用した投資をうまく組み合わせることが有効です。
本コラムでは、預金金利引き上げの動向を整理したうえで、預金と投資それぞれの特徴や使い分けの考え方について解説します。
預金金利引き上げの動向を整理
近年は日銀の金融政策の転換を背景に、預金金利を引き上げる銀行が相次いでいます。まずは、預金金利の推移と現在の状況について確認しておきましょう。
預金金利の推移
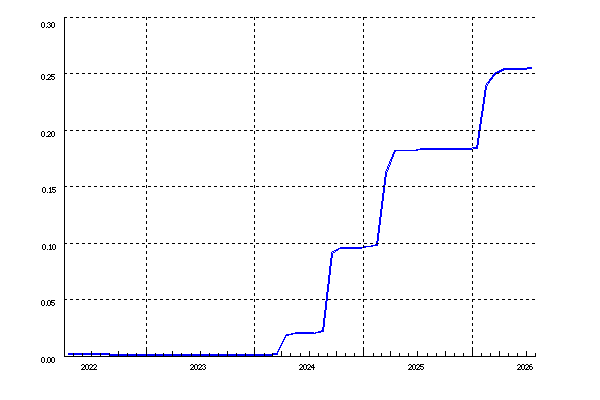
普通預金の店頭表示金利(平均年利率)の推移は以下のとおりです。
出典)日本銀行 時系列統計データ 検索サイト 「主要時系列統計データ表 預金種類別店頭表示金利の平均年利率等(月次)(普通預金)」
日銀がマイナス金利を解除し、利上げに転じた2024年以降、銀行の普通預金金利は上昇が続いていることがわかります。
2026年7月の平均年利率は0.255%です。*1
また、定期預金金利も2024年以降は上昇傾向にあります。
2026年7月の定期預金(預入金額1,000万円以上、期間1年)の平均年利率は0.384%で、普通預金よりも金利水準はやや高めです。*2
普通預金や定期預金の金利は、日銀が設定する政策金利、市場取引で決まる長期金利の動きに基づいて各金融機関が任意に決定しています。政策金利や長期金利が上昇すると、連動して預金金利も上昇しやすくなります。*3
日銀利上げで預金金利は高水準
2026年6月の金融政策決定会合において、日銀は政策金利の誘導目標を1.0%程度に引き上げることを決定しました。*4_P1
これを受けて、大手銀行を中心に普通預金金利を引き上げる動きが広がっています。*5
三菱UFJ銀行では、2026年8月3日から円普通預金金利を従来の年0.30%から年0.40%へ引き上げることを決定しました。*6
1992年8月以降、最も高い金利水準となります。
地方銀行やネット銀行など、その他の金融機関においても預金金利が引き上げられる可能性があるでしょう。
預金金利引き上げでも投資は必要?
預金金利が上昇すると、「預金だけでも十分ではないか」「リスクをとってNISAで投資をする必要はあるのか」と考える人もいるかもしれません。
確かに、これまでの超低金利環境に比べると利息収入の増加が期待できる分、預金の魅力は高まっています。元本割れの心配がなく、必要なときに自由に引き出せるという安心感もあるでしょう。*7_P46
ただし、預金は安全性が高い一方で、特有のリスクも存在します。詳しくは後述しますが、資産を大きく増やすのは難しく、インフレ(物価上昇)が続くと実質的な価値が目減りする可能性もあります。*7_P41
そのため、預金金利の引き上げが続く現在でも、将来に向けた資産形成では、NISAを活用した投資は有効な手段の一つといえます。「預金か投資か」という二者択一ではなく、両者の特徴を理解してうまく組み合わせることが重要です。
預金だけを保有するリスク
預金は安全性に優れていますが、資産形成の観点からはいくつか注意点もあります。代表的なリスクについて説明します。
資産を大きく増やすのは難しい
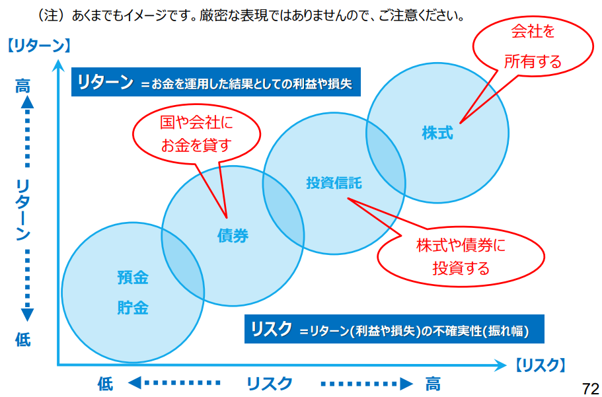
以下は、金融商品のリスクとリターンの関係のイメージ図です。
出典)金融庁 「高校生のための金融リテラシー講座 P52」
リターンとは、運用で得られる利益や損失のことです。そして、投資の世界では、このようなリターンの不確実性(振れ幅)の大きさのことを「リスク」といいます。*7_P51
イメージ図からわかるように、元本割れの可能性が低い預金は、安全性が高い代わりに期待できるリターンも限定的です。金利が上昇したとはいえ、長期間で大きく資産を増やすことは難しいでしょう。
一方、株式や投資信託などは、価格変動があるため元本割れの可能性がありますが、その分、長期的には預金を上回るリターンが期待できます。*7_P48-49
生活費や近い将来使う予定がある資金は、預金が向いています。しかし、老後資金のようにまとまった金額が必要で運用期間が長くとれるものは、無理のない範囲でNISAなどの投資を活用するのも選択肢といえます。*8
インフレで実質的価値が目減りするリスクがある
預金のもう一つの注意点が、インフレです。インフレとは、世の中の商品やサービスの価格が継続的に上昇することを指します。*9
株式や投資信託とは異なり、預金は元本保証で日々の価格変動はありません。
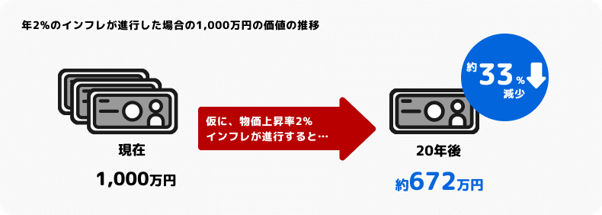
しかし、インフレが進行すると、預金の実質的な価値が目減りするリスクがあります。
たとえば、年2%のインフレが続いた場合、現在の1,000万円は20年後には実質約672万円に目減りするという試算もあります。
出典)三菱UFJ銀行 「第1章:資産運用の必要性」
近年は、日本でも物価上昇が続いています。
総務省統計局によると、2023年~2025年の消費者物価指数(総合指数)は前年比3%前後で推移しています。2026年に入ってからも、前年同月比1.5%前後のペースで物価上昇が続いています。*10_P1
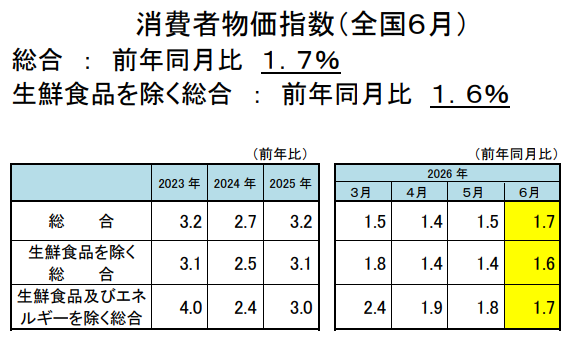
出典)総務省統計局 「(参考資料)調査結果の最近の動向等」
預金残高そのものは減らなくても、インフレによって「お金の価値」が目減りするリスクがあることは理解しておきたいポイントです。
預金とNISAはどちらを優先すべき?
預金とNISAは、役割が異なります。どちらか一方を選ぶのではなく、それぞれの特徴を理解したうえでうまく使い分けることが大切です。
預金とNISAの違い
預金には元本保証があり、必要なときにすぐ引き出せるため、生活費や近いうちに使う予定があるお金を管理するのに適しています。
一方、NISAは金融商品ではなく、投資で得た利益が非課税になる制度です。銀行や証券会社などでNISA口座を開設すると、株式や投資信託へ非課税で投資できます。投資で得た利益には通常20.315%の税金がかかりますが、NISA口座なら利益に課税されません。*11
また、NISA口座には引出制限がなく、資金が必要になったらいつでも売却可能です。
ただし、NISAを活用した投資(株式、投資信託)には元本割れリスクがあるため、売却タイミングによっては損失が生じる可能性があります。
預金と投資に回すお金の分け方
将来に向けた資産形成では、預金とNISAを活用した投資をバランスよく組み合わせることが重要です。
投資にいくら回すかを決める際は、以下3つの使い道に応じて「お金を色分けする」という方法があります。*9
- 生活費やいざというときのお金
- 目的に向けて確保しておくお金
- 当面使う予定がない将来に備えるお金(余裕資金)
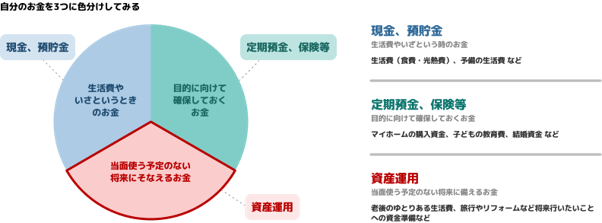
出典)三菱UFJ銀行 「第1章:資産運用の必要性」
3番目の余裕資金のうち、「リスクをとって運用してもよい」と思えるお金を投資に回すことを検討しましょう。
「長期・積立・分散投資」でリスクを抑える
投資は元本割れの可能性があるため、不安を感じる人もいるでしょう。しかし、「長期・積立・分散」という投資の基本を意識することで、価格変動の影響を抑えながら資産形成を目指せます。*12
長い期間投資を続けると、複利の効果による資産の成長が期待できます。複利とは、投資で得た利益を当初の元本にプラスして運用することで得られる利益です。
積立投資は、「毎月1万円」のように定期的に一定額を購入する方法です。価格が安いときに買わなかったり、高いときにだけ買ってしまうことを避けられます。
また、値動きの異なる複数の資産(国内外の株式、債券など)に投資先を分散することで、価格変動の影響を軽減できる可能性があります。
まとめ
日銀の利上げなどを背景に、預金の魅力は以前よりも高まっています。しかし、依然として預金だけで資産を大きく増やすことは難しく、インフレの進行により実質的な資産価値が目減りするリスクもあります。
そのため、「生活費や近い将来使う予定のあるお金は預金で確保し、将来に向けた資産形成はNISAを活用した投資で行う」という考え方が有効です。「預金か投資か」という二者択一ではなく、両者の特徴を理解してうまく組み合わせることを検討しましょう。
本コラム執筆時点における情報に基づいて作成しておりますので、最新情報との乖離にご注意ください。
本コラムの内容は、特定の金融商品やサービスを推奨あるいは勧誘を目的とするものではありません。
最終的な投資判断、金融商品のご選択に際しては、お客さまご自身の判断でお取り組みをお願いいたします。
出典
*1 日本銀行 時系列統計データ 検索サイト 「主要時系列統計データ表 預金種類別店頭表示金利の平均年利率等(月次)(普通預金)」
*2 日本銀行 時系列統計データ 検索サイト 「預金種類別店頭表示金利の平均年利率等(月次)(定期預金 預入金額1千万円以上 1年)」
*3 Money Canvas 「銀行の金利、今後はどうなる?普通預金・定期預金金利の動向と合わせて詳しく解説」
*4 日本銀行 「金融市場調節方針の変更について(2026年6月16日)」
*5 NHK 「大手銀行 普通預金の金利 8月から0.4%へ 日銀の追加利上げで」
*6 三菱UFJ銀行 「円普通預金金利の改定について(2026年6月16日)」
*7 金融庁 「高校生のための金融リテラシー講座」
*8 全国銀行協会 「Q.「貯蓄」と「投資」はどう使い分けるのですか?」
*9 三菱UFJ銀行 「第1章:資産運用の必要性」
*10 総務省統計局 「(参考資料)調査結果の最近の動向等」
*11 三菱UFJ銀行 「NISA(少額投資非課税制度)」
*12 金融庁 「資産形成の基本」

