


教育ローンの審査基準、何で判断している?金利はどれくらい?
教育費用は入学時にまとまった金額が必要になり、さらにその後何年かにわたって支出が続きます。
進学先が自宅から遠い場合には、さらに住居費や生活費などの支出が加わります。
こうした状況のもと、教育ローンを利用する人は決して少なくありません。*1
一方で、「教育ローンの審査では何を見られるのか」といった疑問を持つ人も多いのではないでしょうか。
結論を先取りすると、「国の教育ローン」の場合、勤務(営業)・収入(所得)・借入・住宅ローンや公共料金の返済・支払などの各状況から、総合的に判断されます。*2
一方、民間金融機関の一例を挙げると、教育ローンを利用できるのは、就学(予定)者の保護者または本人(社会人)であること、年齢が申込時に満18歳以上、完済時に満70歳の誕生日までであること、保証会社の保証を受けられること、前年度の税込年収が200万円以上であること、勤続(営業)年数が1年以上であることなどが条件となっているケースがあります。*3
本記事では、教育ローンの審査で重視されるポイントを解説します。
また、「国の教育ローン」と民間金融機関の教育ローンの違いや選び方についてもわかりやすく紹介します。
大学卒業までに必要な教育費と教育ローン利用者
高校や大学で学ぶための教育費はどのくらいかかるのでしょうか。
また、教育ローンを利用する人はどの程度いるのでしょうか。
高校入学から大学卒業までにかかる教育費
日本政策金融公庫の実態調査によると、こども1人が高校に入学してから大学を卒業するまでの間、保護者が支出した教育費の総額は、平均して942.5万円でした(図1)。*1
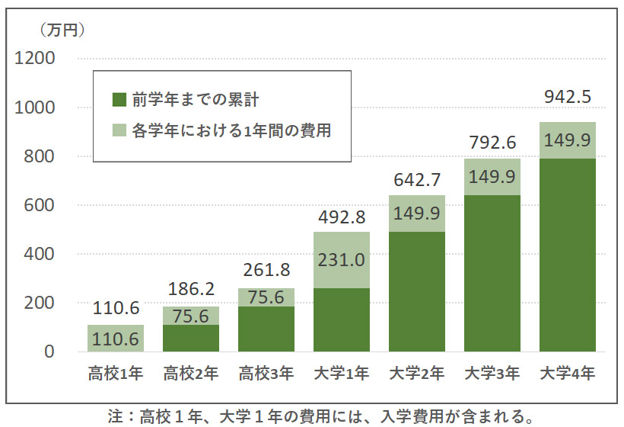
図1 高校入学から大学卒業までにかかる子ども1人当たりの年間平均額の累計
出典)政府広報オンライン 「お子さんの進学・在学資金を支援!国の教育ローンをご利用ください」(2026年2月26日)
特に1年次は入学金や初年度の学費など、まとまった支出が必要になります。
また、進学先が自宅から遠い場合には、賃貸アパートや学生寮を利用しなければならないため、さらに住居費や生活費などの支出が加わります。
このように、子どもの教育のためにまとまったお金が必要になった場合、教育ローンが視野に入ってきます。
「国の教育ローン」の利用者
「国の教育ローン」は、日本政策金融公庫と沖縄振興開発金融公庫が扱う教育ローンです。
1979年に入学費用を融資する「国の進学ローン」として取扱いが始まりました。
その後、1991年に在学中の費用も融資の対象となり、「国の教育ローン」となりました。
これまでの融資件数は延べ600万件超、2024年度の新規融資実績は約7万件、計1,116億円に上っています。
「国の教育ローン」の概要
「国の教育ローン」の概要をみていきましょう。
融資限度額
融資限度額は、進学・在学するこども1人当たり350万円以内で、一定の要件を満たす場合は450万円以内です。*4
また、(独)日本学生支援機構などの奨学金との併用もできます(図2)。
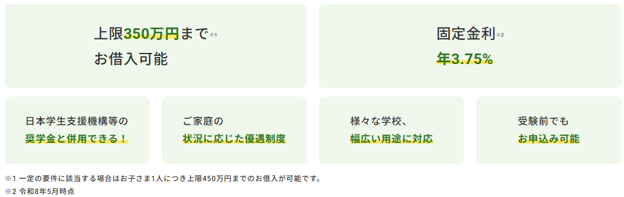
図2 「国の教育ローン」の概要
出典)日本政策金融公庫 「国の教育ローンについて」
3つの特長
大きな特長は次の3点です。
特長1:固定金利
国の教育ローンは、融資契約時に決まった金利が完済時まで続く固定金利を採用しています。そのため、計画的な返済がしやすいという特長があります。
2026年8月時点での金利は、年4.05%となっています。
なお、母子家庭や父子家庭など、特に教育費負担が大きい家庭には、金利が低減する優遇制度もあります。*1
特長2:長期返済
返済期間は、最長20年までと比較的長く設定することが可能です。
特長3:無担保(融資保証は必要)
担保は不要です。
ただし、公益財団法人教育資金融資保証基金の保証を受けるか、あるいは連帯保証人を立てる必要があります。
同基金の保証を受けるためには、一定の保証料が必要になり、融資金から一括して差し引かれます。
利用できる人の世帯年収(所得)の上限
「国の教育ローン」は、子どもの数によって、利用可能な人の世帯年収の上限が定められています(表1)。
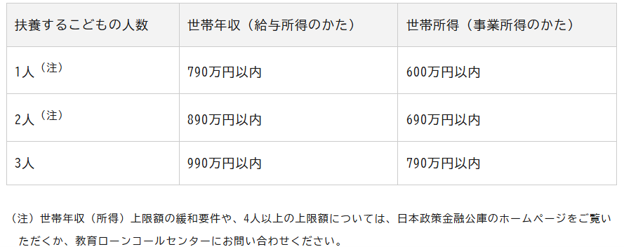
表1 「国の教育ローン」を利用できる人の世帯年収上限
出典)政府広報オンライン 「お子さんの進学・在学資金を支援!国の教育ローンをご利用ください」(2026年2月26日)
民間金融機関の教育ローン
銀行など、民間の金融機関でも教育ローンを組むことができます。
民間金融機関の教育ローンには、固定金利型と変動金利型があり、適用される金利は金融機関や商品によって異なります。
また、借入限度額や返済期間にも違いがあるため、複数の商品を比較して検討することが大切です。
申込条件として、年齢や年収、勤続年数などの基準が設けられている場合もあります。
近年では、申し込みから契約までインターネット上で手続きを進められる「Web完結型」の教育ローンもあり、店舗に出向かずに利用できる商品も増えています。
教育ローンの審査
では、教育ローンの審査基準はどのようなものでしょうか。
「国の教育ローン」の審査基準
「国の教育ローン」の審査は、利用希望者が提出した資料などをもとに、以下の状況などから総合的に判断されます。*2
- 勤務(営業)の状況
- 収入(所得)の状況
- 借入の状況
- 住宅ローンや公共料金の返済・お支払の状況
民間金融機関の教育ローンを利用可能な人の要件
銀行の教育ローンでは、年齢や年収、勤続年数、保証会社の保証を受けられることなど、一定の申込条件が設けられている場合があります。*3
条件は金融機関や商品によって異なるため、申し込み前に確認しましょう。
「国の教育ローン」と民間金融機関の教育ローンの違い・選び方
これまでみてきたように、「国の教育ローン」と民間金融機関の教育ローンには、さまざまな違いがあります。
では、どのような観点で選べばいいのでしょうか。
「国の教育ローン」と民間金融機関の教育ローンの比較
次の表3は、「国の教育ローン」と民間金融機関の教育ローンを比較したものです。
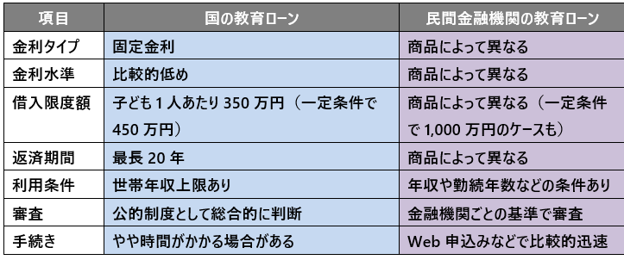
表3 「国の教育ローン」と民間金融機関の教育ローンの比較
*これまでの記述を基に筆者作成
教育ローンを選ぶときのポイント
教育ローンを選ぶ際は、単に金利の高低だけでなく、返済期間や借入額、家計への負担も含めて総合的に判断することが大切です。
金利のタイプでみると、固定金利は返済額が変わらないため、将来の返済計画を立てやすいというメリットがあります。
一方、変動金利は借入時の金利が低めに設定されていることがありますが、将来的な金利上昇によって返済負担が増える可能性があります。
上述のように、自宅外通学の場合は住居費や生活費も必要になります。
必要な資金額をあらかじめ見積もり、借入限度額が十分かどうかを確認しておきましょう。
返済期間が長いほど毎月の返済額は少なくなりますが、その分支払う利息総額は増えます。
無理なく返済できる金額を基準に、借入額や返済期間を検討することが重要です。
さらに、教育ローンだけでなく、日本学生支援機構の奨学金などと組み合わせることで、家計負担を分散できる場合があります。
将来にわたる返済計画も含めて、複数の制度・商品を比較しながら検討してみるのはいかがでしょうか。
おわりに
教育費は進学時にまとまった資金が必要になるため、教育ローンは家計を支える有力な選択肢の一つです。
ただし、審査基準や金利、返済期間などは「国の教育ローン」と民間金融機関で異なります。借入時の条件だけでなく、将来の返済負担まで見据えながら比較検討し、それぞれの家庭に合った制度・商品を選ぶことが大切です。
将来の教育機会を広げるためにも、早めの情報収集と準備を心掛けてはいかがでしょうか。
本コラム執筆時点における情報に基づいて作成しておりますので、最新情報との乖離にご注意ください。
本コラムの内容は、特定の金融商品やサービスを推奨あるいは勧誘を目的とするものではありません。
最終的な投資判断、金融商品のご選択に際しては、お客さまご自身の判断でお取り組みをお願いいたします。
出典
*1 政府広報オンライン 「お子さんの進学・在学資金を支援!国の教育ローンをご利用ください」(2026年2月26日)
*2 日本政策金融公庫 「よくあるご質問>審査基準を教えてください」
*3 三菱UFJ銀行 「ネットDE教育ローン」
*4 日本政策金融公庫 「国の教育ローンについて」

