


「消費支出」とは?消費支出が減り続ける原因と日本経済との関係
物価高が続くなか、「以前よりお金を払っているのに、買えているものはむしろ減っている」と感じる人も多いのではないでしょうか。
こうした家計の動きを読み解く手がかりの一つが「消費支出」です。
消費支出とは、食費や住居費、光熱費、交通費など、日々の暮らしに使ったお金のことです。
税金や社会保険料は「非消費支出」に分類されるため、消費支出には含まれません。*1
2026年5月の家計調査では、二人以上の世帯の消費支出は1世帯当たり32万345円でした。
前年同月比では、実際に支払った金額を示す「名目」が1.3%増えた一方、物価上昇の影響を除いた「実質」は0.4%減っています。*2
つまり、家計から出ていくお金は増えていても、購入できる商品やサービスの量は減っている状態です。
本記事では、消費支出が減り続ける背景や日本経済への影響、物価高のなかで家計をまもるための考え方を解説します。
【2026年5月】消費支出データ
消費支出を見るときは、全体の金額だけでなく、費目ごとの増減も重要です。
2026年5月は、交通・通信や光熱・水道が減少した一方、食料や家具・家事用品は増えました。*2
6ヵ月連続マイナス
2026年5月の消費支出は、実質で前年同月比0.4%減となり、6ヵ月連続で前年を下回りました。*2
「実質」とは、物価の変化を除いて比べた数字です。
支出額が増えても、それ以上に物価が上がれば買える量は減るため、家計の購買力を見るうえでは実質の数字が参考になります。
ただし、月ごとの消費支出は、自動車や家電など高額商品の購入時期に加え、天候や休日の日数にも左右されます。
実際、2026年5月は季節変動を調整した前月比では実質3.7%増となっており、前年同月比ではマイナスが続く一方、前月からは持ち直しました。*2
支出内訳の詳細
2026年5月の主な費目の動きは、次のとおりです。
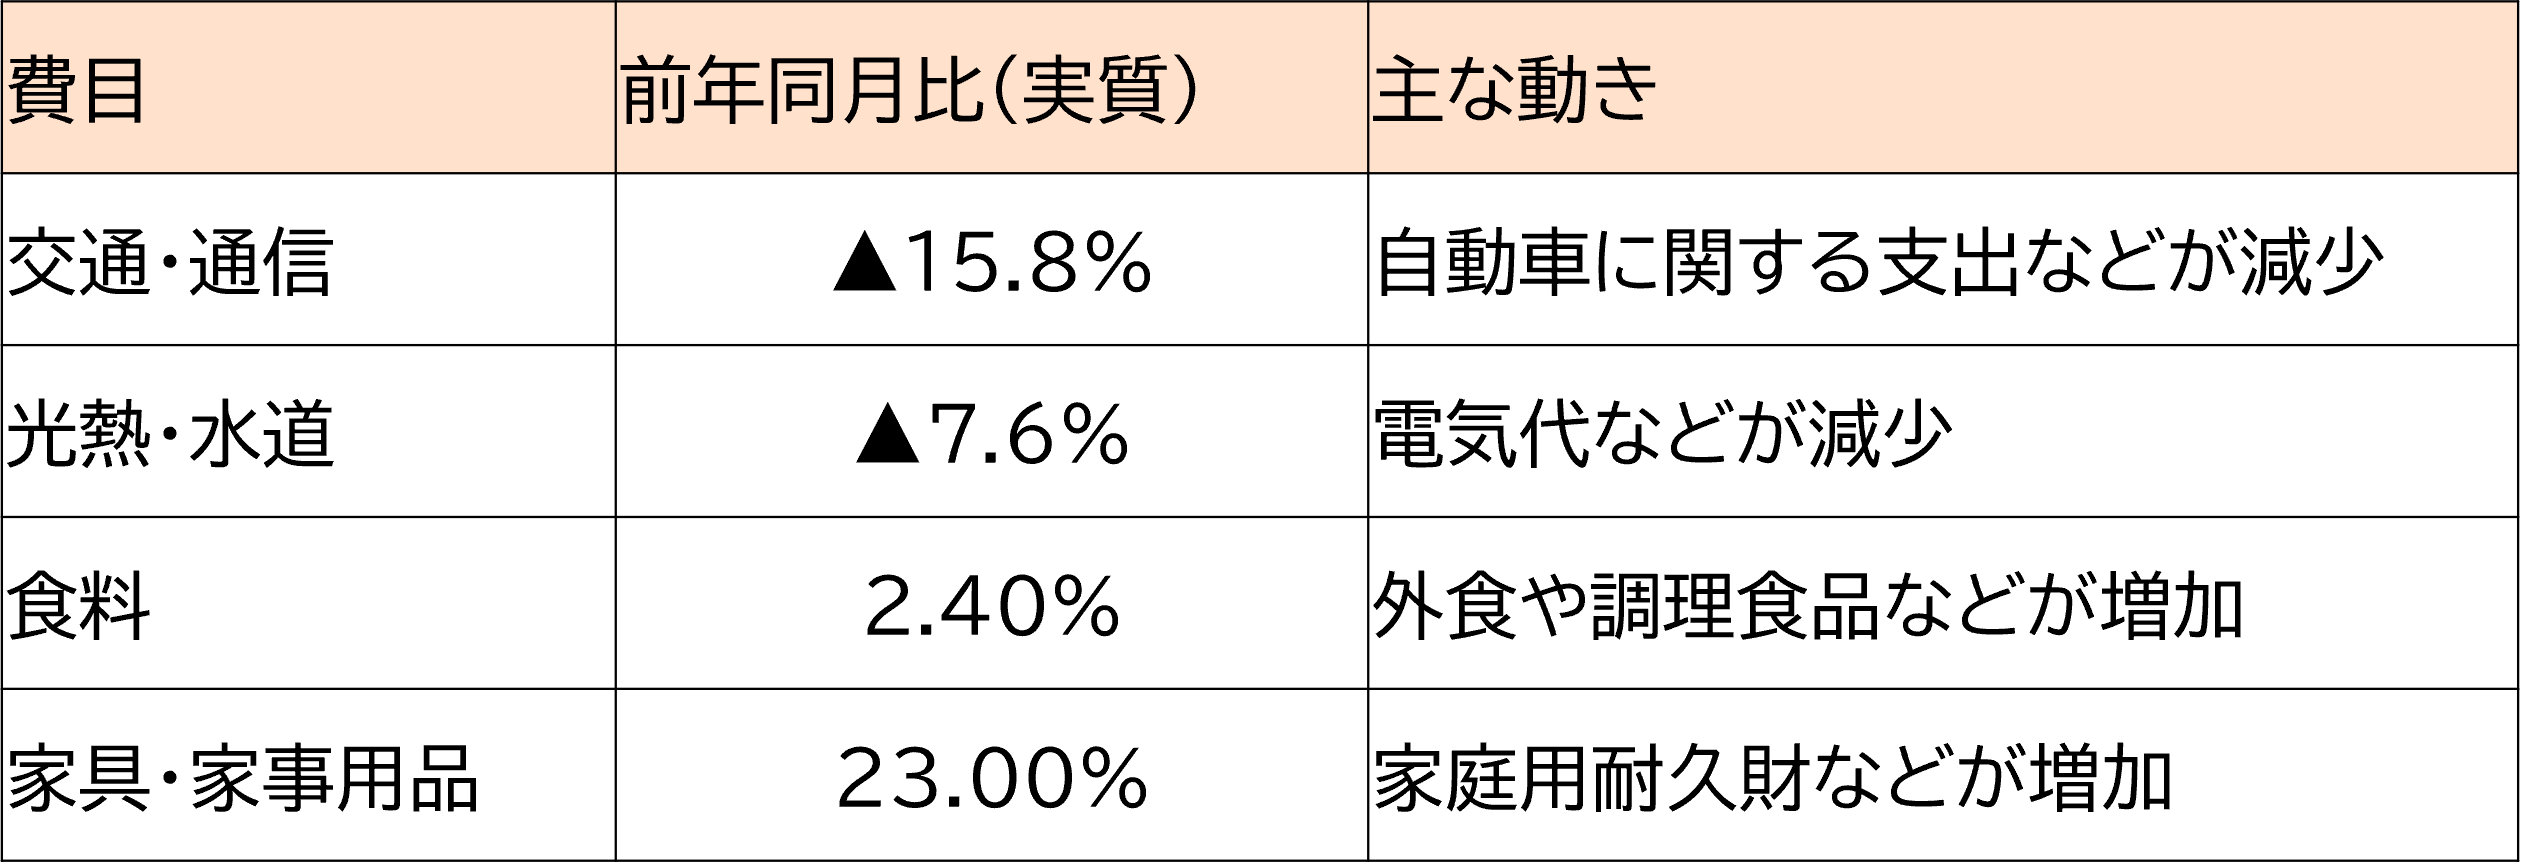
※二人以上の世帯。*2
交通・通信費の減少には自動車関連の支出の減少が、家具・家事用品の増加には家電など家庭用耐久財への支出の増加が影響しました。
自動車や家電、家具は購入頻度が低く、購入した月は支出額が大きくふえる傾向があります。
一方、食料は実質でも2.4%増えており、日々の家計への影響が続いています。
そのため、家計を振り返る際は、日常的な支出と一時的な支出を分けて考えることが大切です。
なぜ消費は減り続けるのか?
実質消費が弱い背景には、物価と賃金の関係に加え、住宅ローン金利への警戒や、教育費・老後資金への不安があります。
また、安い商品を選ぶ、量を減らす、買い替えを先送りするといった行動も消費を押し下げています。
物価が上がっているのに給料が追いついていない
物価が上がっても、それ以上に給料が増えれば、家計の購買力は保たれます。
しかし、近年は給料の伸びが物価上昇に追いつかない時期が続いてきました。
実際に、2025年平均では、名目賃金が2.3%増えたのに対し、物価上昇の影響を除いた実質賃金は1.3%減り、4年連続のマイナスとなりました。*5
一方で、足元では改善の兆しも見られます。
2026年5月の毎月勤労統計では、現金給与総額が前年同月比3.2%増となり、実質賃金も1.4%増えました。*3
同月の消費者物価指数は、総合が前年同月比1.5%上昇、生鮮食品を除く総合が1.4%上昇しており、この月は賃金の伸びが物価上昇率を上回っています。*4
このように直近では実質賃金がプラスに転じていますが、食品や日用品の価格は以前より高い水準です。
今後は、実質賃金のプラスが続き、消費の回復につながるかが重要になります。
将来への不安が財布のひもを締める
日銀は2026年6月の金融政策決定会合で、短期の市場金利を1.0%程度で推移させる方針を決めました。*6
金利の上昇は預金金利が上がる利点がある一方、変動金利型の住宅ローンを利用する家庭では、将来の返済負担が増える可能性があります。
住宅金融支援機構の2026年1月調査では、2025年4月から9月に住宅ローンを借り入れた回答者の75.0%が変動型を選び、73.7%が今後1年間の住宅ローン金利は「現状よりも上昇する」と回答しました。*7
返済額がまだ変わっていなくても、金利上昇への不安があれば支出には慎重になりやすくなります。
つまり、消費が減る背景には、収入不足で「使えない」だけでなく、教育費や老後資金に備えて「今は使わない」という判断もあります。
「節約疲れ」と「あきらめ消費」の広がり
物価高が長引くなか、すでに固定費や日々の買い物を見直している家庭も少なくありません。
そのため、食費などをさらに削ることが難しくなっています。
そこで増えやすいのが、購入をやめるのではなく、安い商品へ替える、量を減らす、買い替えを先送りするといった行動です。
内閣府の分析でも、食料品の購入量を減らすだけでなく、安価な商品を選ぶ家庭が増えているとされています。*8
ここでいう「あきらめ消費」とは、価格を理由に別の商品へ替えたり、購入を先送りしたりすることです。
外食の回数を減らす、プライベートブランドを選ぶ、家電や衣類を長く使うといった行動が当てはまります。
こうした変化は、家計に占める食費の割合にも表れています。
2025年平均の二人以上の世帯では、消費支出に占める食料費の割合を示す「エンゲル係数」が28.6%となり、前年より0.3ポイント上昇しました。*9
食費の割合が高まると、衣類や趣味、旅行、家電などに回せるお金は少なくなります。
つまり、削りにくい支出が増えるほど、後回しにできる支出が抑えられやすくなります。
消費支出のマイナスが続くと日本経済はどうなる?
個人消費は、日本のGDPの過半を占める大きな項目です。
そのため、家計の支出が弱くなると企業の売上に影響し、賃金や雇用にも影響が広がる可能性があります。*10
消費低迷の連鎖リスク
消費が伸び悩むと、企業は商品やサービスを売りにくくなります。
これにより売上や利益が伸び悩めば、賃上げや設備投資にも慎重になりやすくなります。
| 消費の減少 |
| ↓ |
| 企業の売上や利益が伸び悩む |
| ↓ |
| 賃上げや雇用が弱くなる |
| ↓ |
| 家計がさらに支出を控える |
このような流れが続けば、景気回復の勢いが弱まる可能性があります。
ただし、現在は物価も賃金も下がりやすかった過去のデフレ期とは異なり、足元では物価が上がる一方、名目賃金も増えています。
そこで重要になるのが、給料の伸びが物価上昇を上回り、家計の余裕につながるかどうかです。
実質賃金の改善が続けば消費を支える材料になりますが、再び給料が物価上昇に追いつかなければ、買い控えが続く可能性があります。
消費税ゼロや給付金は効果があるのか
現在、酒類と外食を除く飲食料品には、8%の軽減税率が適用されています。*11
仮に対象となる飲食料品の税率が8%から0%になり、減税分が店頭価格へ反映されれば、家計の食費負担は軽くなります。
2025年平均の二人以上の世帯では、食料支出は月9万4,895円でした。
このうち、軽減税率の対象外である酒類と外食を除いて計算すると、年間の負担軽減額は約6.6万円です。*9 *11
ただし、実際の軽減額は世帯の食費や購入内容に加え、減税分がどの程度価格へ反映されるかによっても変わります。
一方、給付金は家計へ直接お金を届けられますが、全額が消費に回るとは限りません。
2020年の特別定額給付金について、内閣府の分析では、支給前後の一定期間における累積の消費増加効果は、家計簿アプリのデータで22%程度、家計調査で17%程度と推計され、低所得世帯では32%程度でした。*12
給付金の一部は貯蓄や借入金の返済にも使われるため、政策効果を考える際は、金額だけでなく、対象となる家庭や支給方法も重要です。
今すぐできる家計防衛の具体策
物価や金利は個人で変えられませんが、毎月の支出や預貯金の置き場所は見直せます。
無理な節約を続けるより、固定費、食費、預貯金を分けて確認するほうが、家計を整えやすくなります。
固定費の見直しで「じわじわ節約」
固定費は、一度契約を見直すと効果が続きやすい支出で、スマートフォンの通信費、保険料、電気・ガス代、動画配信サービスなどが当てはまります。
通信費は直近数ヵ月のデータ使用量や不要なオプションを確認し、保険についても、保障内容、保険期間、毎月の保険料を整理します。
家族構成や住宅ローンの状況が変われば、必要な保障も変わるためです。
ただし、安さだけを優先すると、必要なサービスや保障まで減らすおそれがあります。
月額だけでなく、年間の支払額や契約内容まで比べることが重要です。
物価高でも食費を守る買い物術
食費を抑えるには、安い商品を選ぶだけでなく、買った食品を使い切ることも大切です。
買い物前に冷蔵庫や食品庫を確認すれば、重複購入や食品ロスを防ぎやすくなります。
また、プライベートブランドや大容量の商品は、100グラム当たりの価格を比べると割安か判断しやすくなります。
まとめ買いは、冷凍保存や作り置きができる場合には役立ちますが、食べ切れずに捨てれば節約にはなりません。
消費者庁も、在庫を確認し、食べ切れる量を買うよう勧めています。*13
また、ふるさと納税では、返礼品として米や冷凍食品などを選ぶ方法もあります。
一定の上限内で手続きをすれば、寄附額のうち2,000円を超える部分について、所得税や住民税から控除を受けられます。*14
ただし、寄附時にはいったん資金を支払う必要があり、控除上限も収入や家族構成によって異なるため、事前の確認が必要です。
上がってきた預金金利をうまく使う
日銀の利上げを受け、銀行の預金金利も上がってきました。
国内大手3行では、円普通預金金利を年0.30%から年0.40%へ引き上げ、2026年8月3日から適用されています。いずれも税引前の金利です。*15
これにより、同じ金額を預けても以前より受け取れる利息は増えますが、普通預金や定期預金を比べる際は、金利の高さだけで判断しないことが大切です。
確認したい主な条件は、次のとおりです。
- 金利が適用される期間
- 預け入れに必要な金額
- 中途解約した場合の金利
- 新しく預ける資金だけが対象か
- キャンペーンの終了日
高い金利が表示されていても、期間や対象者が限られる場合があります。
さらに、普通預金金利の年0.40%(税引前)は、2026年5月の総合消費者物価指数の前年同月比上昇率1.5%を下回ります。*4 *15
つまり、預金金利が上がっても、物価上昇によるお金の価値の目減りを、預金だけで補えるとは限りません。
そのため、近く使う生活費や緊急時の資金は引き出しやすい普通預金に置き、使う時期が決まっている資金は、期間を合わせて定期預金にする方法があります。
投資を検討する場合も、生活費や近く使うお金まで投資へ回さず、預貯金と役割を分けて考えることが大切です。
家計の守りは景気を知ることから始まる
2026年5月の消費支出は、名目では増えたものの、実質では6ヵ月連続のマイナスでした。
一方、同月の実質賃金はプラスとなり、消費支出も前月比では持ち直しています。*2 *3
つまり、家計を取り巻く状況は悪化一辺倒ではありません。
消費支出は、物価や給料、金利の動きが暮らしにどう表れているかを知る手がかりになります。
支出が増えたときは、物価上昇によるものか、一時的な買い物か、固定費の増加かを分けて確認すると、家計の課題を見つけやすくなります。
そのうえで、固定費、食費、預貯金を見直し、何にいくら使っているかを整理することが、無理のない家計管理につながります。
本コラム執筆時点における情報に基づいて作成しておりますので、最新情報との乖離にご注意ください。
出典
*1 総務省統計局 「家計調査 用語の解説」
*2 e-Stat 「家計調査 最新結果 2026年5月分(2026年7月7日公表) 3 主要項目の季節調整値 二人以上の世帯」
*3 厚生労働省 「毎月勤労統計調査 2026(令和8)年5月分結果速報」
*4 総務省統計局 「2020年基準 消費者物価指数 全国 2026年(令和8年)5月分」
*5 厚生労働省 「毎月勤労統計調査 2025(令和7)年分結果確報」
*6 日本銀行 「金融市場調節方針の変更について」
*7 住宅金融支援機構 「住宅ローン利用者の実態調査(2026年1月調査)」
*8 内閣府 「消費者マインドの動向と家計の節約行動」
*9 総務省統計局 「家計調査報告〔家計収支編〕2025年(令和7年)平均結果の概要」
*10 内閣府 「第1章 日本経済の動向と課題」
*11 国税庁 「軽減税率制度の概要」
*12 内閣府 「特別定額給付金が家計消費に与えた影響」
*13 消費者庁 「食品ロス削減ガイドブック(令和7年度版)」
*14 国税庁 「No.1155 ふるさと納税(寄附金控除)」
*15 ロイター 「メガバンク3行、普通預金金利を0.40%に引き上げ」

