


アインシュタインが「人類最大の発明」と呼んだ複利効果!10年運用した時のシミュレーションはどれだけすごい?
「複利は人類最大の発明である」
アインシュタインのこの言葉は広く知られています。複利効果はそれほど大きいということです。
複利は、得られた利益を再び投資に回すことで、投資が引き続き上手くいった場合、利益がさらに利益を生む仕組みです。
そのため、運用期間が長くなるほど資産の増え方は加速度的になっていきます。
たとえば、100万円を利率5%で40年運用する場合、当初の元金だけに利息がつく単利だと元利合計が300万円なのに対して、複利だと704万円となり、404万円もの差がつきます。*1
こうした複利の効果は、実際の金額をみることによって実感することができます。
本記事では、「積立シミュレーター」を通して複利効果の大きさを具体的に確認するとともに、その恩恵を最大限に活かすための投資方法について解説します。
複利とは
金利には単利と複利という種類があります。その違いはどこにあるのでしょうか。
単利と複利の計算式
単利は最初に預け入れた元本に対してだけ利息がつきます。*2
次は、単利の計算式です。
単利の計算式
| 元利合計=元金×(1+年利率/100×預入期間) |
一方、複利は、一定期間ごとに支払われる利息を元金に組み入れて計算する方式です。
次は1年複利の場合の計算式です。
複利の計算式
| 元利合計=元金×(1+年利率/100)年数 |
半年複利や1か月複利もあります。
その場合、計算式の「利率」と「年数」を置き換えれば、計算できます。
複利の効果
複利の効果は、金利が高いほど、また期間が長いほど、大きくなります。
下の図1は、毎月5万円ずつ利率5%で積み立て、1年複利で運用する場合の複利効果を表しています。
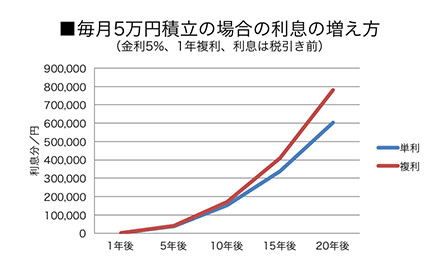
図1 毎月5万円を積み立て、利率5%、1年複利で運用する場合の複利効果
出典)一般社団法人 全国銀行協会 「知ってナットク「複利の魅力」」
この図からもわかるように、短期間の運用では、単利と複利の差はあまり大きくなりません。
しかし運用期間が長くなると、利息収入の合計額の差は大きくなります。
このように、時間があれば、どんどん複利の効果があらわれてきます。*3
その1つ1つの効果はわずかかもしれませんが、それが繰り返されることによって、やがて宇宙が出来上がる、それくらい複利はすごいとアインシュタインも言っています。
複利で積み立てた場合のシミュレーション
複利効果は数字で確認するまでは、なかなか実感がもてないものです。
そこで、金融庁の「積立シミュレーター」を使って、シミュレーションをしてみましょう。
毎月5万円を年率5%で10年間、積み立てた場合
このシミュレーターは、「毎月の積立金額」「想定利回り(年率)」「積立期間」のそれぞれに数値を入れれば、簡単に将来の運用資産額が表示されます。*4
たとえば、毎月5万円を年率5%で10年間、積み立てた場合は次のようになります。
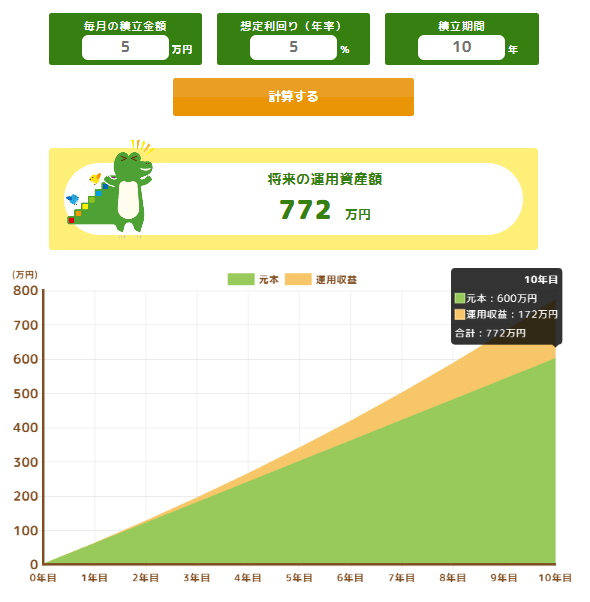
図2 毎月5万円を年率5%で10年間、積み立てた場合の運用資産額
出典)金融庁 「積立シミュレーター」
この場合、元本が600万円、運用収益が172万円で、合計772万円になります。
毎月5万円を年率5%で20年間、積み立てた場合
複利効果を実感するために、次は、前回同様、毎月5万円、年率5%で、積立期間だけ20年にしてみましょう(図3)。
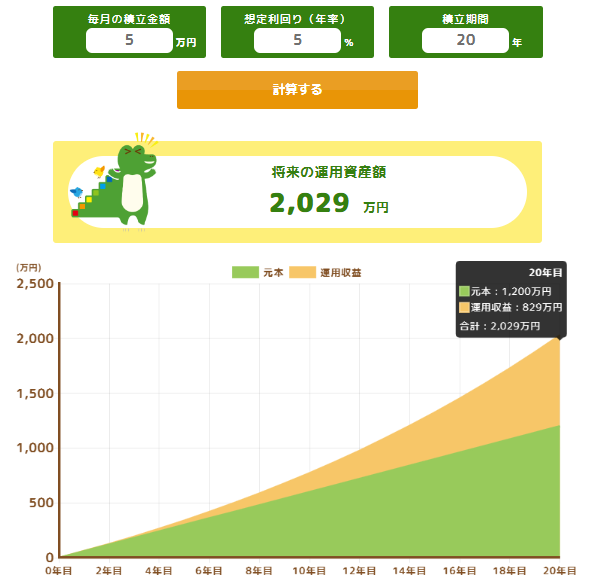
図3 毎月5万円を年率5%で20年間、積み立てた場合の運用資産額
出典)金融庁 「積立シミュレーター」
図2のときと積立期間が2倍になったため、元本も2倍の1,200万円になります。
一方、運用収益は829万円で、10年間積み立てた場合の運用収益172万円の約4.8倍になり、元利合計は2,029万円になります。
毎月5万円を年率5%で30年間、積み立てた場合
では、積立期間をさらに10年延ばし、30年間にしたらどうなるでしょうか(図4)。
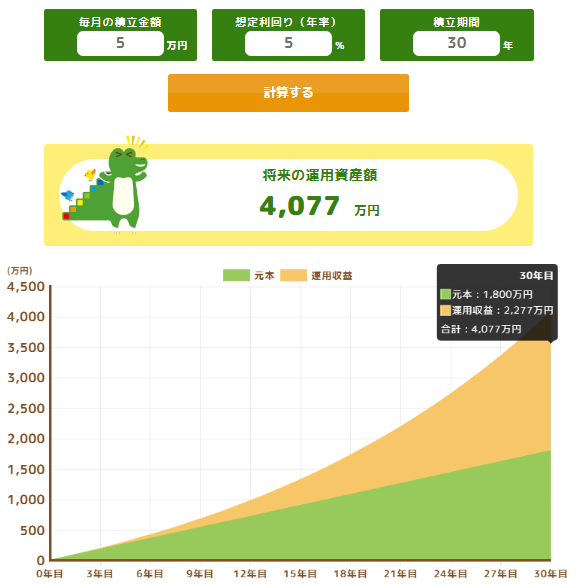
図4 毎月5万円を年率5%で30年間、積み立てた場合の運用資産額
出典)金融庁 「積立シミュレーター」
この場合、運用収益は2,277万円と、10年間積み立てた場合の約13.2倍になり、元本の1,800万円を超えた金額になります。
したがって、元本1800万円と運用収益2277万円を足した運用資産額は、4,077万円にもなります。
お金が2倍になる期間がわかる「72の法則」
「72の法則」を使えば、複利でお金が2倍になる期間が簡単に計算できます。*5
72の法則
| 72÷金利≒お金が2倍になる期間 |
たとえば、「金利3%でお金を運用した場合、何年で2倍になるか」を知りたいときには、「72÷3=24」となり、約24年で2倍になることがわかります。
この算式は「72÷お金が2倍になる期間≒金利」と変形できます。
こちらを使えば、「お金を2倍にするためには、何%で運用する必要があるか」がわかります。
たとえば、10年でお金を2倍にしようと思った場合、「72÷10=7.2」となるので、金利7.2%で運用する必要があることがわかります。
複利効果を最大限、生かすための投資方法
株式や投資信託などの運用商品に投資すれば、預貯金よりも高いリターンを期待することができます。
ただし、投資の場合、元本割れが生じる場合があります。
では、複利効果を最大限生かし、安定した投資をするためには、どうしたらいいのでしょうか。
時間を味方につける
これまでみてきたように、長い期間、積立を続けると複利の効果が大きくなります。
したがって運用期間を長く確保できれば、複利の効果が発揮され、より効果的に資産運用ができる可能性があります。*6
時間を分散させる積立投資
株式や債券の価格は日々変動しています。
そのため、まとまった資金を一度に投資すれば、低い価格で購入できる可能性もありますが、そのタイミングはつかみづらく、タイミングによっては高い価格で購入してしまう可能性もあります。
しかし、毎月一定の金額を購入すれば、価格が高いときには購入口数は少なくなる一方で、価格が低いときには多い口数を購入することができます。
その結果、一括で購入する場合よりも多くの口数を購入できる可能性があり、安定した成果を得られやすくなります。
そうした観点から考えると、積立投資は、毎月一定金額の投資信託を購入していくため、購入するタイミングに悩まされることがなく、資産運用が初めての方でも始めやすい投資方法といえるでしょう。
長期で運用する投資信託
複利の恩恵を受けるためには、長期で運用する投資信託が適しています。
投資信託のなかには償還期間が決まっていて、数年で償還されて運用が終わってしまう予定のものもあります。
複利効果をねらって、20年、30年と長期投資運用を考える場合には、信託期間が「無期限」となっている投資信託を選ぶ必要があります。
また、複利の効果を得るためには、分配金を再投資するタイプの投資信託を選びましょう。
その際、NISAの「つみたて投資枠」を活用すれば、長期の積立・分散投資に適した一定の投資信託を購入して、定期的・継続的に積み立てることができます。*7
また、NISA口座で投資した金融商品から得られる利益は非課税なので、売却する際にも安心です。
おわりに
複利の力は、1年や2年ではなかなか実感できません。
しかし、時間をかけて運用を続けることで、利益が利益を生み、その効果は次第に大きくなっていきます。
今回のシミュレーションでも、積立期間が長くなるほど運用収益が大きく伸びることが確認できました。
資産運用で大切なのは、短期的な値動きに一喜一憂することではなく、長期・積立・分散を意識して継続することです。
NISAなどの制度も活用しながら、時間を味方につけ、複利の力を最大限に生かした資産形成を目指してみてはいかがでしょうか。
本コラム執筆時点における情報に基づいて作成しておりますので、最新情報との乖離にご注意ください。
本コラムの内容は、特定の金融商品やサービスを推奨あるいは勧誘を目的とするものではありません。
最終的な投資判断、金融商品のご選択に際しては、お客さまご自身の判断でお取り組みをお願いいたします。
出典
*1 金融庁 「4「貯める・増やす」~ 資産形成」p.4
*2 一般社団法人 全国銀行協会 「知ってナットク「複利の魅力」」
*3 金融庁 「ファイナンス」No.668 2021年7月号 p.66
*4 金融庁 「積立シミュレーター」
*5 金融広報中央委員会 知るぽると 「72の法則」
*6 三菱UFJ銀行 「老後のために長期でつみたてるなら」
*7 金融庁 「NISAを知る」

