


失敗が許されない退職金の運用 投資方法や注意点は?
退職金は、多くの人にとって、老後を支える大切な資金です。
しかし、現在は物価上昇が続いており、普通預金に預けただけでは、増えるどころか実質的な価値が目減りしていく可能性もあります。
一方で、老後の生活資金として長期間にわたって活用することになるため、運用方法を誤ると将来の生活設計に大きな影響を与える可能性があります。
結論を先取りすると、退職金の運用を考える場合、自分の資産額や生活費をもとに、老後の資金計画を立てること、長期的な運用、バランスのよい投資を心がけることが大切です。
ポイントは、「バランス型投信」「インデックス型投信」「投信積立」です。
本記事では、退職金という大切な資産を将来の安心につなげるために、老後資金を守りながら着実に育てる運用の考え方や、実践しやすい運用方法についてわかりやすく紹介します。
退職金の平均額
まず、退職金の平均額はどのくらいなのでしょうか。
定年退職金の平均金額は、企業規模や学歴によって異なります。
次の表1は、企業規模別に定年退職金の平均金額をまとめたものです。
大企業は厚生労働省「賃金事情等総合調査」(2024年度)、中小企業は東京都「中小企業の賃金・退職金事情」(2024年版)のデータです。*1, *2
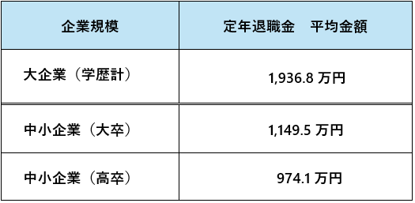
表1 企業規模別 定年退職金平均金額
出典)e-Stat 「賃金事情等総合調査>第11表 産業別退職事由ごとの平均退職金額(令和6年度1年間)」
東京都 「中小企業の賃金・退職金事情(令和6年版)>第8表-① モデル退職金(調査産業計)」p.120
勤続年数によっても違いますが、定年退職金は表1のように、1,000万円から2,000万円くらいが相場のようです。
退職金運用の大切さ
受け取った退職金を取り崩していくだけでは、貯蓄は減る一方です。*3
65歳の人が2,000万円の退職金を受け取ったと仮定して、ケース別に、その退職金がどうなるか、みてみましょう(図1)。
図1 退職金の運用方法と資産(65歳で2,000万円の退職金を受け取った場合)
出典)三菱UFJモルガン・スタンレー証券 「不安な老後資金どうする?退職金運用のポイント」
同じ2,000万円でも、運用次第で、資産は以下のようになります。
- 一切資産運用せずに、毎月10万円、年間120万円を取り崩した場合:81歳のときには資産が尽きる
- 年率2%で運用した場合:85歳まで資産を維持できる
- 年率3%で運用した場合:88歳まで資産を維持できる
このように、退職金を上手に運用していくことで、資産寿命を延ばすことができます。
退職金運用のポイント
退職金は、どのように運用していったらいいのでしょうか。
長期的に運用する
退職金は、老後の生活を支える大切な資金です。そのため、短期的な値上がり益を狙うのではなく、長期的な運用を前提に資産配分を考えることが重要です。
例えば、将来的な成長が期待できる企業の株式に投資し、配当金や株主優待を受けながら資産の成長を待つ方法があります。
また、投資信託を積み立てることで、価格変動リスクを抑えながら安定的な運用を目指すこともできます。
日々の値動きに一喜一憂するのではなく、10年、20年といった長い時間軸で資産形成に取り組むことを意識しましょう。
バランスよく投資する
資産運用では、1つの商品に資金を集中させるのではなく、複数の資産に分散して投資することが基本です。
株式や債券、投資信託などを組み合わせることで、特定の資産が値下がりした場合でも、資産全体への影響を抑えることができます。
金融商品のリターンとは、「資産運用を行うことで得られる収益」のことです。*4
一方、金融商品のリスクとは、「リターンが不確実である(予測できない)こと」を指します。
リスクを低く抑えようとするとリターンは低下し、高いリターンを得ようとするとリスクも高まります。したがって、「ローリスク・ハイリターン」の金融商品は存在しません(図2)。
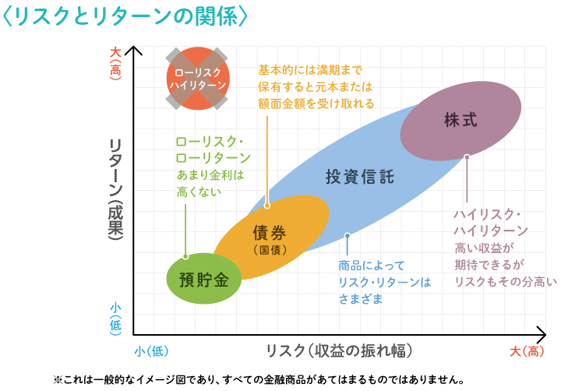
図2 リスクとリターンの関係
出典)日本証券業協会 投資の時間 「LESSON3 投資って安全なの?リスクとリターン」
どの程度のリスクを受け入れられるのか、どれくらいのリターンを目指したいのかは、人によって異なります。*3
生活資金とのバランスをどうするかも考え、自分に合ったポートフォリオを検討することが大切です。
退職金を受け取るのは、リスクを取りづらい世代です。
そのため、退職金の半分を預貯金や個人向け国債などの安全資産に、残りの半分を投資に回すのも方法の1つでしょう。*5
金融商品の選択例
投資先の選択に迷ったら、投資信託の活用を視野に入れる方法もあります。*3, *5
投資信託とは
投資信託とは、多くの投資家から集めた資金をひとつにまとめ、運用の専門家が株式や債券などに投資・運用する金融商品です。*6
投資信託は、国内外のさまざまな資産に分散投資を行うのも可能な仕組みとなっており、その運用によって得られた利益が投資家に分配されます。
個人では難しい幅広い分散投資を比較的少額から行えることが、投資信託の大きな特徴です。
投資信託で迷ったときは?
投資信託の運用を検討しているときに迷った場合は、以下のような方向性を検討するのもいいでしょう。*3
投資バランスに迷っているとき ⇒ バランス型投資信託
買付銘柄に迷っているとき ⇒ インデックス型投資信託
投資タイミングがわからないとき ⇒ 投信積立
それぞれについて、より詳しくみていきましょう。
バランス型投資信託とインデックス型投資信託
バランス型投資信託とは、ひとつの資産に偏ることなく、日本株、外国株、債券など、さまざまな金融資産にバランスよく投資を行う投資信託を指します。*5
一方、インデックス型投資信託とは、日経平均株価やTOPIXなどの株式指数と同じ値動きを目指す投資信託のことです。
値動きがわかりやすく、運用に分析が不要なため、信託報酬が低く抑えられているものが多いという特徴があります。*7
投信積立
投資信託を毎月1,000円、5,000円、1万円など、一定の金額で積み立てる投資方法を「投信積立」と言います。*6
投信積立には以下のような特徴があります。*8
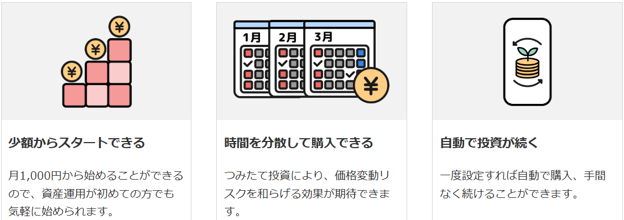
図3 投信積立の特徴
出典)三菱UFJ銀行 「投信つみたて(投信積立)」
投信積立は少額からはじめられるのが大きな魅力です。
金融機関にもよりますが、銀行の場合は1,000円程度から、ネット証券などでは100円からはじめられるものもあります。*6
毎月、金額を決めて買う投資信託は、安いときに多く買って、高いときに少なく買うことができ、長く続けるほど購入価格を平準化できます。
これはドル・コスト平均法といってリスク分散の方法として広く知られています。
投信積立は、最初に投資する商品(ファンド)を決めて、毎月の積立金額を設定すれば自動的に購入されるため、手間をかけずに続けることができます。
投資信託の注意点
投資信託には、以下のような注意点もあります。
(1)手数料がかかる
投資信託は運用のプロに任せるため、「販売手数料」「信託報酬」「信託財産留保額」などのさまざまな手数料がかかります。
ただし、販売手数料のかからない「ノーロード」といった商品や、信託報酬が低い商品もあるので、チェックしてみるといいでしょう。
(2)元本は保証されない
運用をプロに任せる投資信託ですが、必ず利益が出るというわけではありません。
元本の保証はされませんので、元本割れするリスクがあることを想定しておく必要があります。
(3)利益に対して、税金がかかる
投信積立で得た利益に対しては、20.315%の税金がかかります。
特に少額から運用する場合は、最初は大きな利益を期待できないので、この点には注意が必要です。
その点、投資信託で得た利益に対する税金が非課税になる制度「NISA(少額投資非課税制度)」などを活用すれば、利益に対する税金が非課税になるので、利用を検討してみると良いでしょう。
おわりに
退職金は、老後の暮らしを支える大切な資産です。
そのため、「増やすこと」だけでなく「守ること」も意識した運用が重要です。
まずは生活資金として必要な金額を確保したうえで、長期・分散投資を基本に、自分に合った運用方法を選んでみてはいかがでしょうか。
投資信託やNISAなどを上手に活用すれば、リスクを抑えながら資産寿命を延ばすことも期待できます。
将来の安心につながる堅実な運用を心がけることが大切です。
本コラムは執筆時点における情報に基づいて作成しておりますので、最新情報との乖離にご注意ください。
本コラムの内容は、特定の金融商品やサービスを推奨あるいは勧誘を目的とするものではありません。
最終的な投資判断、金融商品のご選択に際しては、お客さまご自身の判断でお取り組みをお願いいたします。
出典
*1 e-Stat 「賃金事情等総合調査>第11表 産業別退職事由ごとの平均退職金額(令和6年度1年間)」
*2 東京都 「中小企業の賃金・退職金事情(令和6年版)>第8表-① モデル退職金(調査産業計)」p.120
*3 三菱UFJモルガン・スタンレー証券 「不安な老後資金どうする?退職金運用のポイント」
*4 日本証券業協会 投資の時間 「LESSON3 投資って安全なの?リスクとリターン」
*5 東京証券取引所 東証マネ部! 「退職金のはなし(2)退職金を元手に運用開始ってあり? なし?」(2022年10月23日)
*6 三菱UFJ銀行 「投信積立とは?初心者にぴったりのはじめ方と商品選びをくわしく解説」
*7 三菱UFJ銀行 「ファンド選びの考え方」
*8 三菱UFJ銀行 「投信つみたて(投信積立)」

